마지막 업데이트 2026년 9월 12일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
직원에게 월급을 주는 순간 사장님에게는 매달 반복되는 일이 하나 생깁니다. 원천징수이행상황신고서를 내는 일입니다. 급여에서 뗀 세금을 「이만큼 떼서 이만큼 냅니다」라고 세무서에 알리는 서류입니다.
어렵지 않은데 기한을 놓치면 바로 돈이 나갑니다. 하루만 늦어도 미납액의 3%가 붙습니다. 게다가 2027년부터 하나가 더 늘어납니다. 무엇을 언제까지 해야 하는지 조문으로 정리했습니다.
30초 요약
- 원천징수이행상황신고서는 세금을 뗀 달의 다음 달 10일까지 냅니다
- 낼 세금이 0원이어도 신고서는 내야 합니다 — 시행령에 명시돼 있습니다
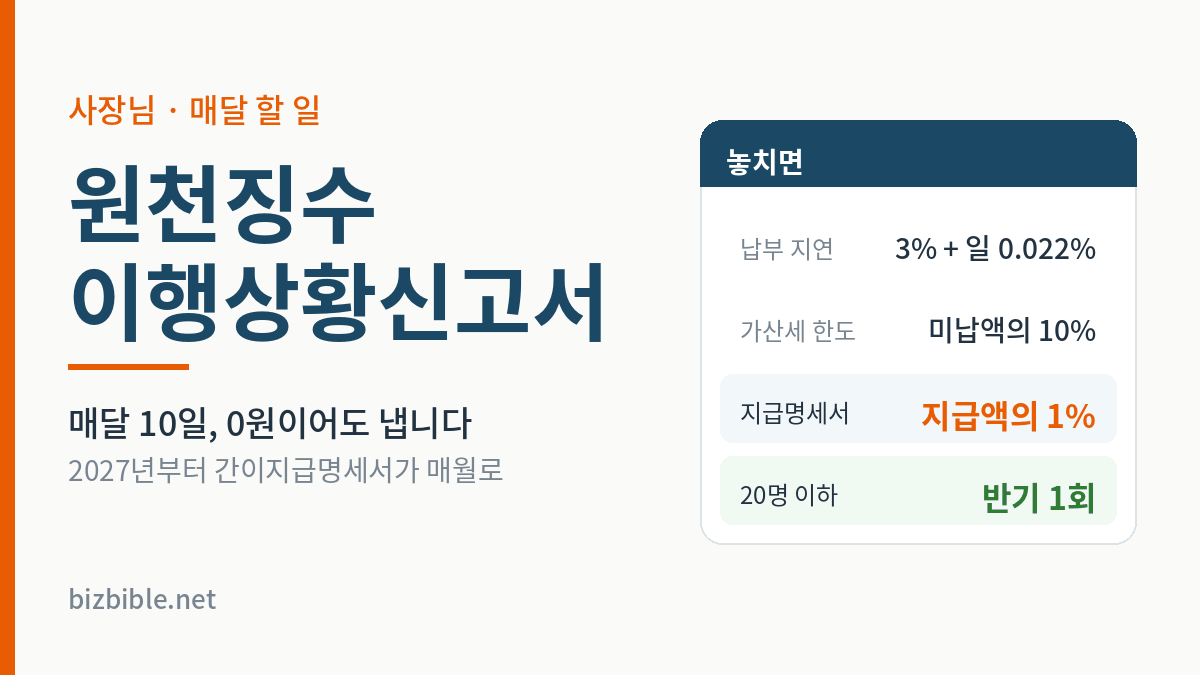
- 직원 20명 이하면 승인을 받아 1년에 두 번(7월 10일 · 1월 10일)만 낼 수 있습니다
- 늦으면 미납액의 3% + 하루 0.022%, 둘을 합쳐 10%까지 붙습니다
- 2027년 1월 지급분부터 간이지급명세서가 반기 → 매월로 바뀝니다
- 지급명세서를 안 내면 지급금액의 1%가 가산세입니다. 세금이 아니라 급여 총액 기준입니다
매달 하는 일은 두 가지입니다
소득세법 시행령 제185조가 정한 순서입니다. 납부와 신고가 한 세트로 움직입니다.
- 급여를 줄 때 간이세액표대로 소득세를 뗍니다 (지방소득세는 그 10%)
- 뗀 달의 다음 달 10일까지 세금을 납부하고, 같은 기한에 원천징수이행상황신고서를 제출합니다
예를 들어 3월 급여를 3월 25일에 줬다면 4월 10일까지입니다. 홈택스에서 신고와 납부를 함께 처리할 수 있습니다. 지방소득세는 국세가 아니라 위택스에서 따로 냅니다.
뗄 세금이 0원이어도 신고서는 냅니다
가장 많이 놓치는 지점입니다. 시행령 제185조 제2항이 이렇게 적고 있습니다 — 「원천징수하여 납부할 세액이 없는 자에 대한 것도 포함하여야 한다」.
급여가 낮아 간이세액표상 세액이 0원인 직원만 있어도, 아르바이트생 한 명만 있어도 「0원으로 신고」를 해야 합니다. 낼 돈이 없으니 안 내도 된다고 생각하기 쉬운데 그렇지 않습니다.
1년 달력 — 언제 무엇을
| 시기 | 할 일 | 근거 |
|---|---|---|
| 매달 10일 | 원천징수이행상황신고서 제출 + 세금 납부 | 법 제128조 · 시행령 제185조 |
| 1월 말일 | 하반기(7~12월) 지급분 간이지급명세서 | 법 제164조의3 |
| 7월 말일 | 상반기(1~6월) 지급분 간이지급명세서 | |
| 2월분 급여 지급 시 | 연말정산 | 법 제137조 |
| 2월 말일 | 직원에게 원천징수영수증 발급 | 법 제143조 |
| 3월 10일 | 근로소득 지급명세서 제출 | 법 제164조 |
| 매달 말일 | 일용직이 있다면 일용근로소득 지급명세서 | 법 제164조 ① 단서 |
2027년부터 간이지급명세서가 매달로 바뀝니다
상용근로자 간이지급명세서를 매월 내는 제도는 2022년에 만들어졌지만 시행이 계속 미뤄졌습니다. 처음엔 2024년, 다음엔 2026년이었고, 2025년 12월 개정으로 다시 2027년으로 밀렸습니다.
| 지급 시기 | 제출 주기 | 기한 |
|---|---|---|
| 2026년 12월 지급분까지 | 반기 | 7월 말일 · 다음 해 1월 말일 |
| 2027년 1월 지급분부터 | 매월 | 지급월의 다음 달 말일 |
인터넷에 「2026년부터 매월」이라고 적힌 글이 아직 많습니다. 2024년에 나온 국세청 공지가 그 시점 기준이었고, 그 뒤 부칙이 한 번 더 개정됐기 때문입니다. 현행 법령과 국세청 안내 모두 2027년입니다.
한 가지 더. 시급이나 일급으로 급여를 줘도 같은 고용주에게 3개월 이상 계속 고용됐다면 일용근로자가 아니라 상용근로자입니다(건설공사 종사자는 1년). 알바생을 계속 쓰고 있다면 일용직 신고 대상이 아닐 수 있으니 이 기준을 먼저 보셔야 합니다.
직원 20명 이하면 1년에 두 번으로 줄일 수 있습니다
소득세법 시행령 제186조의 반기별 납부 특례입니다. 매달 10일이 7월 10일과 다음 해 1월 10일 두 번으로 바뀝니다.
- 직전 연도 상시고용인원 20명 이하 (금융·보험업 제외)
- 인원은 직전 연도 매월 말일 기준 평균으로 셉니다
- 신청은 적용받을 반기의 직전월 1일~말일 — 내년 상반기부터라면 올해 12월입니다
- 기한 안에 승인 여부를 통지받지 못하면 승인된 것으로 봅니다
다만 간이지급명세서와 지급명세서는 이 특례와 무관합니다. 반기별 납부 승인을 받아도 그 서류들은 원래 기한대로 내야 합니다. 줄어드는 건 납부와 원천징수이행상황신고뿐입니다.
늦으면 얼마나 무나
국세기본법 제47조의5의 원천징수 등 납부지연가산세입니다. 구조가 두 겹입니다.
| 구성 | 계산 |
|---|---|
| 기본 | 미납액 × 3% |
| 이자 성격 | 미납액 × 지난 일수 × 1일 0.022% (10만분의 22) |
| 한도 | 위 둘을 합쳐 미납액의 10%까지 |
숫자로 보면 이렇습니다. 100만원을 30일 늦게 냈다면 3만원(3%)에 6,600원(30일치 이자)을 더해 36,600원입니다.
여기서 성질 하나를 봐야 합니다. 3%는 하루가 늦든 한 달이 늦든 똑같이 붙습니다. 늦는 순간 정액으로 걸리고, 그 뒤로는 하루씩 이자가 쌓입니다. 그래서 「하루 늦었으니 며칠 더 미뤄도 비슷하겠지」가 아니라, 늦었으면 바로 내는 것이 맞습니다.
지급명세서를 안 내면 훨씬 큽니다
소득세법 제81조의11의 가산세는 기준 자체가 다릅니다. 세금이 아니라 지급금액(급여 총액)의 몇 퍼센트입니다.
| 서류 | 미제출 | 늦게라도 제출 |
|---|---|---|
| 지급명세서 | 지급금액의 1% | 3개월 이내면 0.5% |
| 일용근로소득 지급명세서 | 0.25% | 1개월 이내면 0.125% |
| 간이지급명세서 | 0.25% | 1개월 이내면 0.125% |
직원 세 명에게 연 1억을 지급했는데 지급명세서를 안 냈다면 100만원입니다. 뗀 세금이 얼마든 상관없습니다. 다만 3개월 안에 내면 절반으로 줄어드니, 놓쳤다는 걸 알았을 때 바로 내는 것이 손해를 줄이는 길입니다.
자주 묻는 것
직원이 한 명뿐인데도 매달 내야 하나요?
인원수와 무관합니다. 다만 20명 이하이므로 반기별 납부 승인을 받으면 1년에 두 번으로 줄일 수 있습니다. 직원이 적을수록 이 특례의 효용이 큽니다.
사업자등록만 있고 직원이 없으면요?
급여를 지급한 사실이 없으면 원천징수 의무 자체가 없어 신고서를 낼 일도 없습니다. 다만 프리랜서에게 3.3%를 떼고 지급했다면 사업소득 원천징수에 해당해 같은 신고서를 내야 합니다.
기한이 주말이나 공휴일이면요?
다음 영업일까지입니다. 10일이 토요일이면 12일 월요일이 기한입니다. 다만 은행 이체 시간을 넘기면 다음 날 처리되는 경우가 있으니 여유를 두시는 편이 안전합니다.
신고서를 잘못 냈습니다
수정 신고를 할 수 있습니다. 덜 냈다면 차액과 가산세를, 더 냈다면 다음 달 신고에서 조정하거나 환급 신청을 합니다. 스스로 고치면 가산세가 줄어드는 구조이니 발견 즉시 처리하는 편이 낫습니다.
함께 보면 좋은 글
- 근로소득원천징수영수증 — 1년치를 정리해 직원에게 주는 서류
- 월급계산기 — 매달 뗄 금액을 간이세액표로 확인
- 4대보험 계산기 — 세금과 함께 나가는 사업주 부담
- 연말정산 총정리 — 2월에 하는 일의 전체 그림
- 계산기 전체 보기
- 근로소득세율 — 세율 15%인데 실제 부담은 2.7%인 이유
- 종합소득세 신고 총정리 — 신고기간·장부 의무·놓쳤을 때 가산세까지
- 추석 근무수당 계산기 — 5인 미만 판정과 연휴 추가 인건비
- 추석 상여금 실부담 계산기 — 100만원 주면 실제 156만원
- 종합소득세계산기 — 5월에 낼 세금과 간편장부·복식부기 판정
- 근로소득세 계산 — 간이세액표로 떼는 금액 정하기
- 3.3% 계산기 — 프리랜서 원천징수와 실수령액
- 일용근로소득 지급명세서 — 다음 달 말일, 안 내면 0.25%
- 근로소득 간이지급명세서 — 매월 제출은 2027년부터입니다