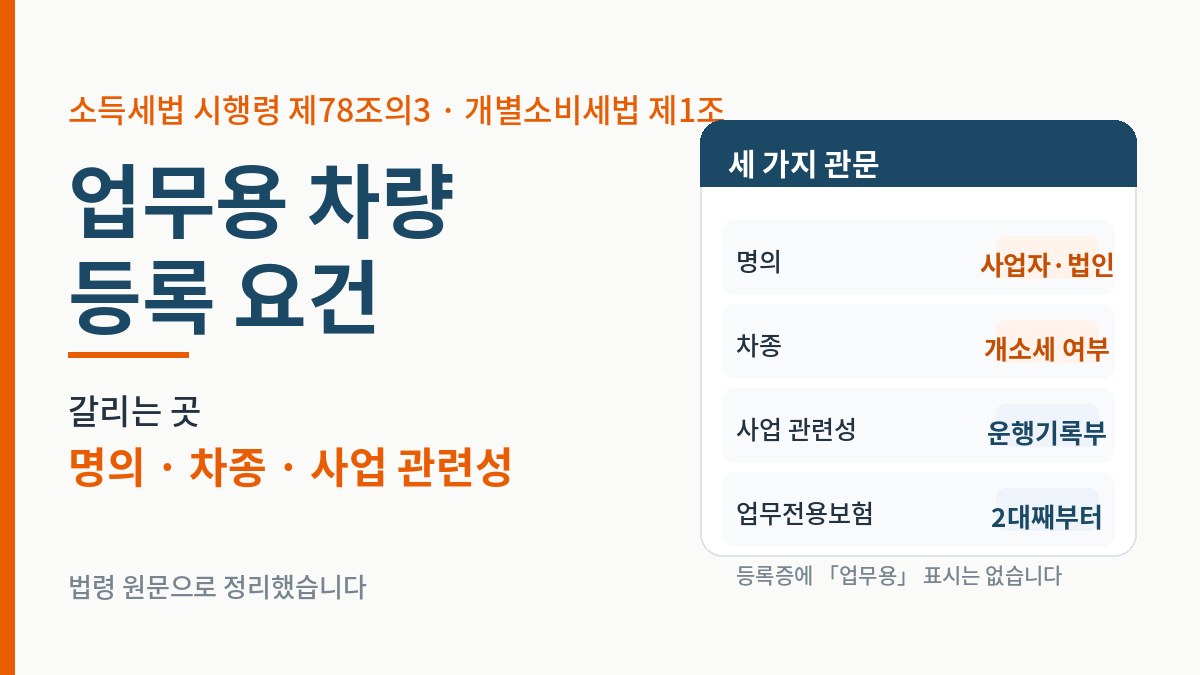
업무용차량 개인 명의 vs 법인 명의|법인만 있는 규칙 3가지
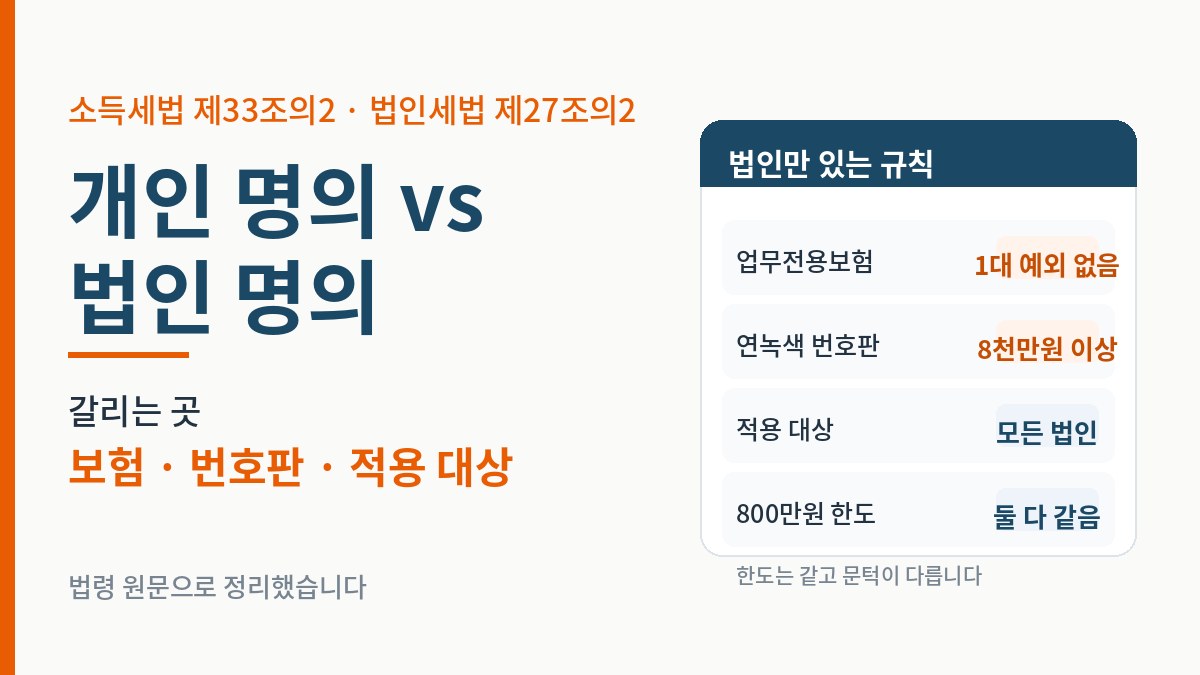
업무용승용차 규정은 개인과 법인이 거의 같습니다. 다른 곳은 적용 대상·업무전용보험 1대 예외·연녹색 번호판 세 군데뿐입니다.
사업자금, 사업자대출, 정부지원금, 부가세, 종합소득세
업무용승용차 규정은 개인과 법인이 거의 같습니다. 다른 곳은 적용 대상·업무전용보험 1대 예외·연녹색 번호판 세 군데뿐입니다.
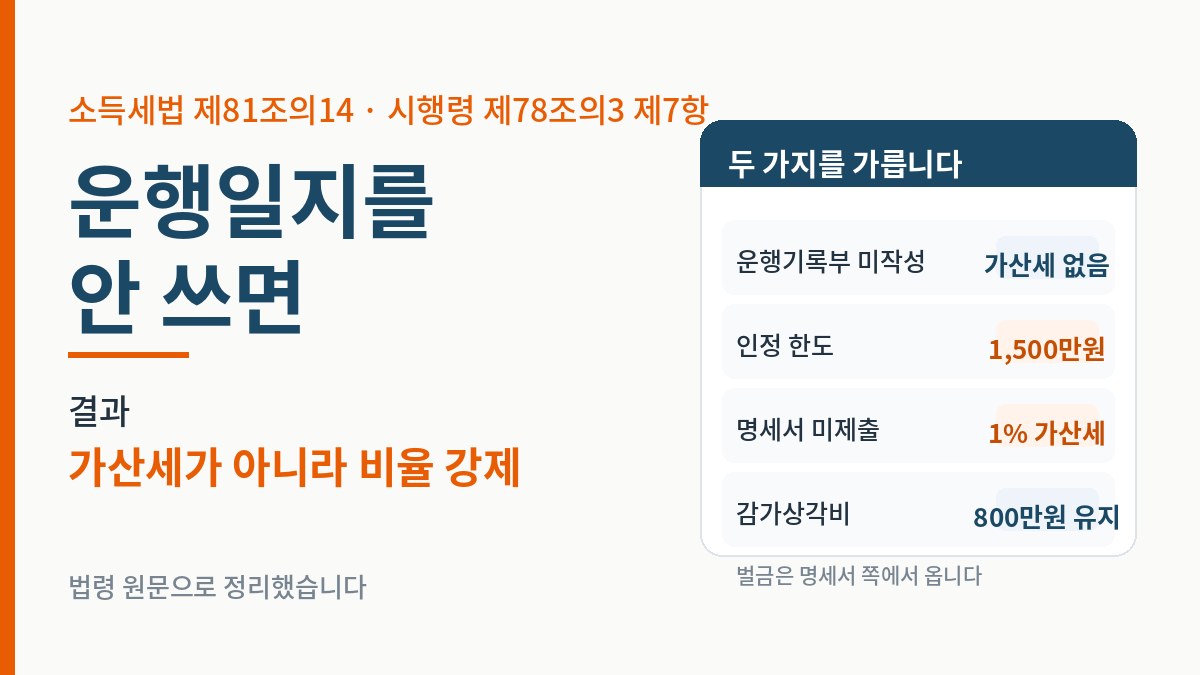
운행기록부를 안 써도 가산세는 없습니다. 대신 인정액이 1,500만원에서 멈춥니다. 가산세가 붙는 곳은 관련비용 명세서입니다.
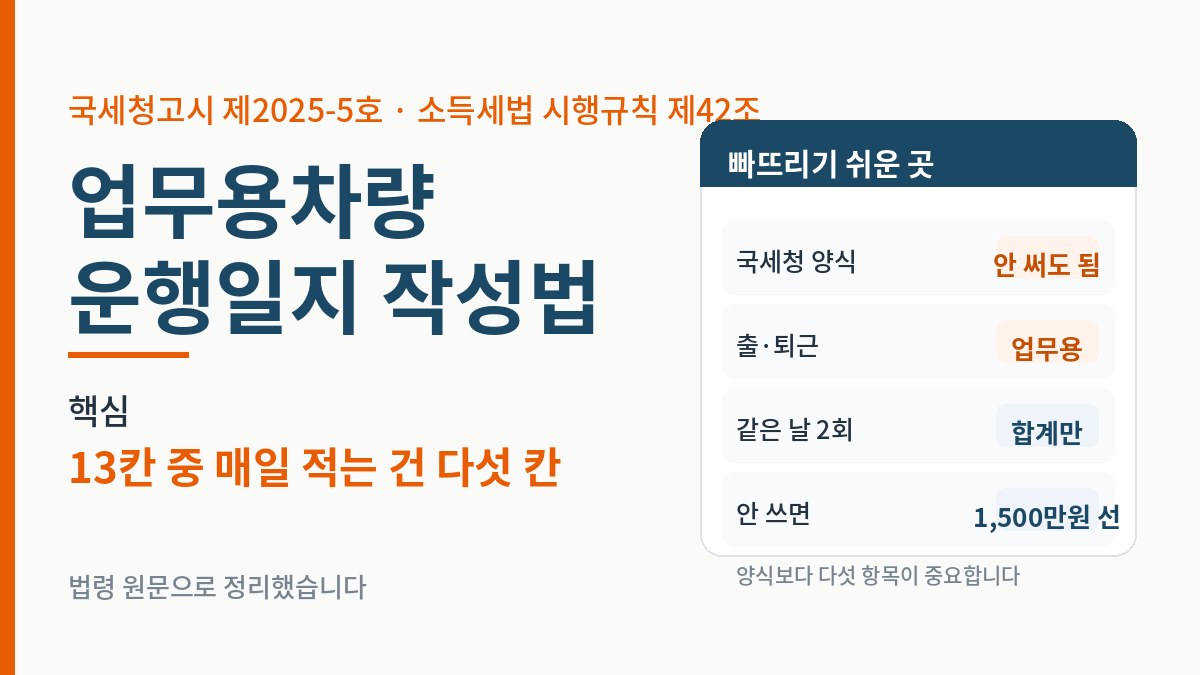
업무용차량 운행일지는 국세청 양식이 아니어도 됩니다. 고시가 정한 다섯 항목, 매일 적는 다섯 칸, 출퇴근 포함 여부까지 조문으로 정리했습니다.
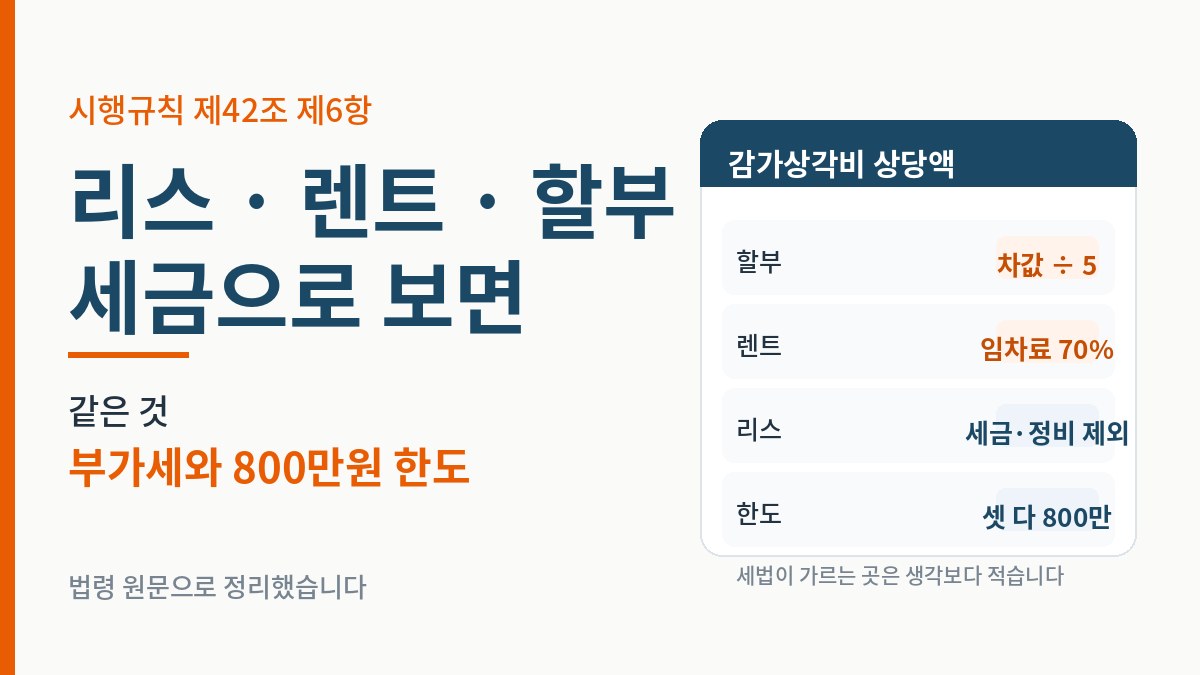
차를 살 때 할부·리스·렌트 중에 고민하십니다. 「사업자는 리스가 유리하다」는 말이 돌지만, 세법을 열어 보면 셋 다 한도는 같습니다. 다른 것은 같은 한도에 도달하는 계산 방식입니다. 어디가 어떻게 다른지 조문으로 비교하겠습니다. 30초 요약 부가세는 갈리지 않는다 먼저 정리하고 갈 것이 있습니다. 부가가치세법 제39조 제1항 제5호는 「구입과 임차 및 유지」를 모두 불공제로 묶었습니다. 「임차」가 들어가 있으니 리스료도 … 더 읽기
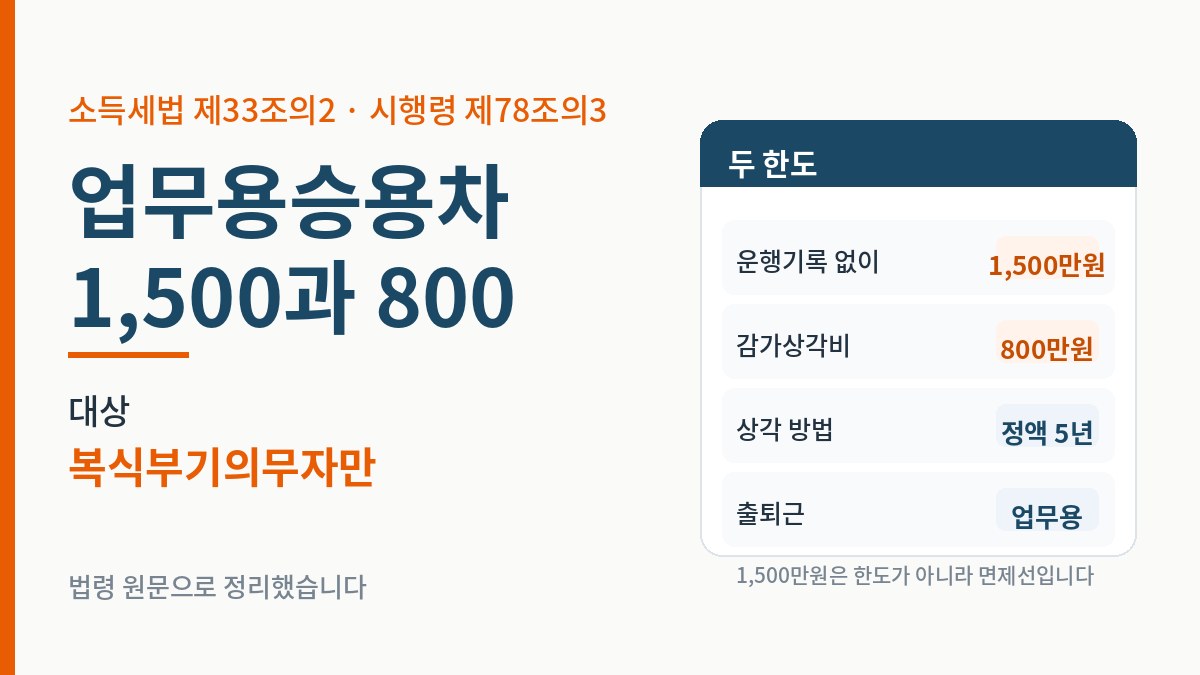
「차량비는 연 1,500만원까지 경비 처리된다」는 말을 들으셨을 겁니다. 절반만 맞습니다. 1,500만원은 운행기록부를 안 써도 전액 인정해 주는 상한이지, 경비 한도가 아닙니다. 그리고 이 규정은 복식부기의무자에게만 적용됩니다. 간편장부 대상이면 이 조항 자체가 남의 이야기입니다. 순서대로 보겠습니다. 30초 요약 먼저, 내가 대상인가 소득세법 제33조의2가 이 규정의 근거인데, 첫 문장이 「복식부기의무자가」로 시작합니다. 복식부기의무자가 아니면 1,500만원도 800만원도 운행기록부도 상관이 … 더 읽기
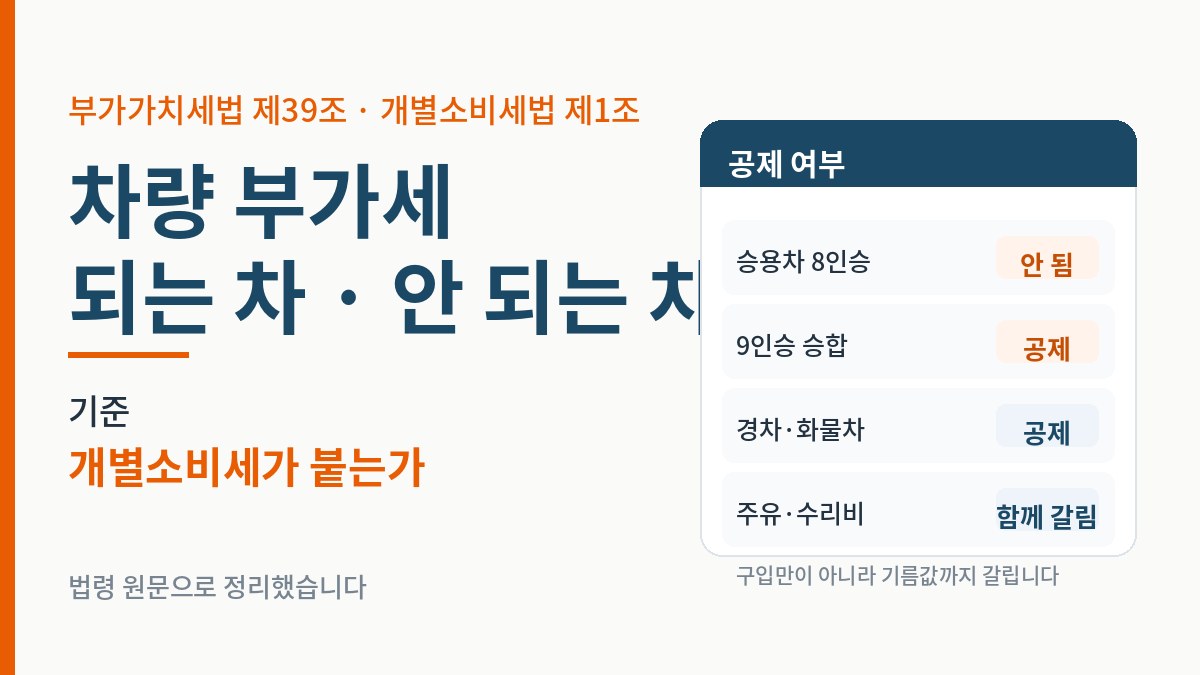
사업자등록을 하고 차를 사면 부가세를 돌려받는다고 알고 계신 분이 많습니다. 대부분의 승용차는 안 됩니다. 되는 차와 안 되는 차가 법으로 딱 갈려 있습니다. 그리고 안 되는 차는 살 때만이 아니라 주유비·수리비·주차비까지 전부 안 됩니다. 어디서 갈리는지 보겠습니다. 30초 요약 왜 승용차는 안 되나 부가가치세법 제39조 제1항 제5호가 공제하지 않는 매입세액을 정하고 있습니다. 그중 하나가 「개별소비세법」 … 더 읽기
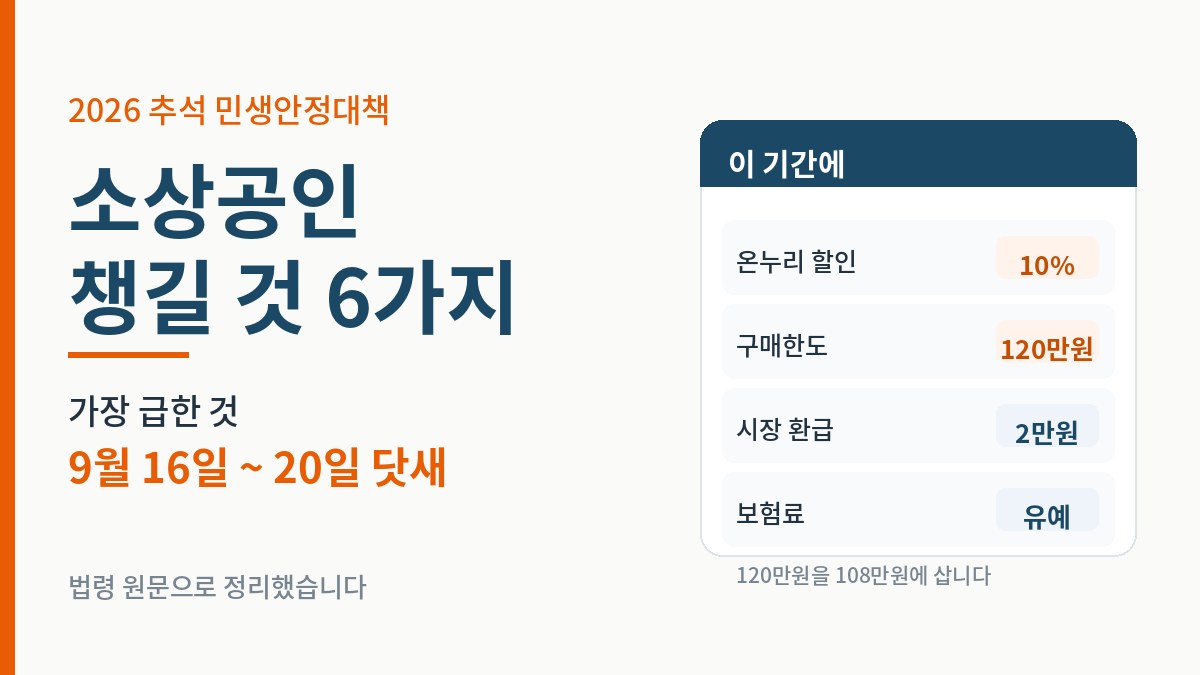
9월 1일 국무회의에서 추석 민생안정대책이 확정됐습니다. 성수품 공급이나 할인 이야기가 주로 보도됐지만, 사업하시는 분에게 직접 돈이 되는 항목이 그 안에 여럿 들어 있습니다. 그중 하나는 9월 16일부터 20일까지입니다. 며칠 안 남았습니다. 30초 요약 ① 온누리상품권 — 9월 16일부터 닷새 디지털온누리상품권은 평소 7% 할인으로 월 100만원까지 살 수 있습니다. 추석 직전 닷새 동안 조건이 좋아집니다. 구분 … 더 읽기
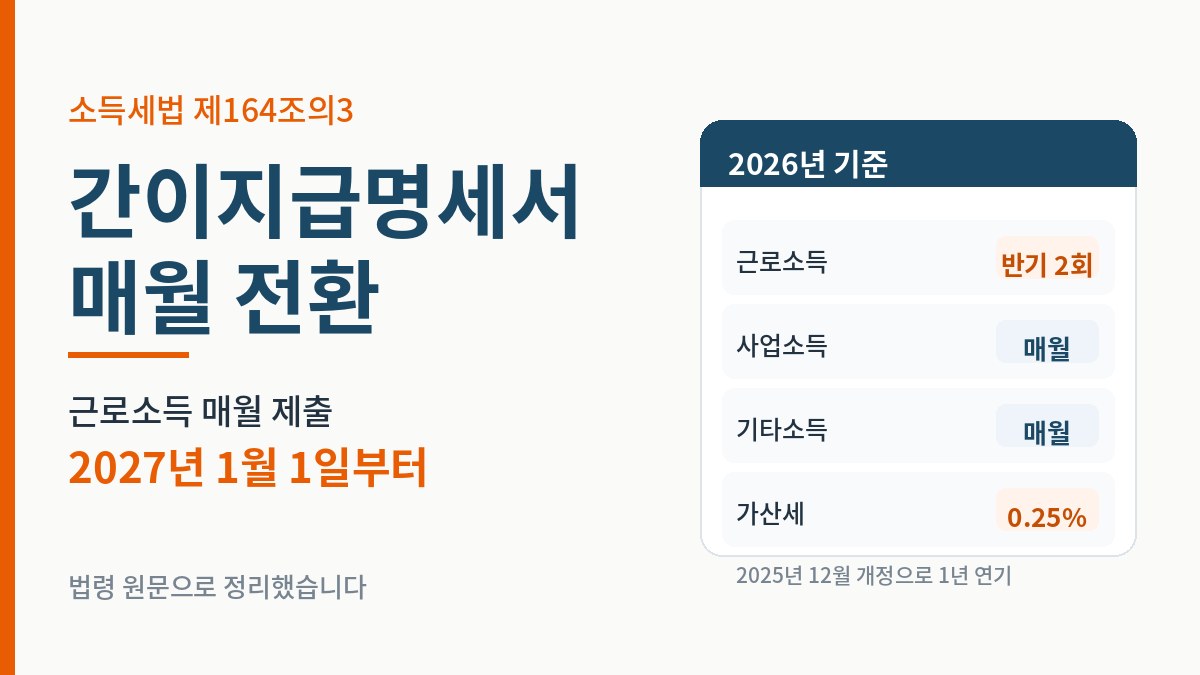
「근로소득 간이지급명세서가 2026년부터 매월로 바뀐다」는 안내를 보셨다면, 그건 지금 기준으로 틀린 정보입니다. 2025년 12월 23일 개정으로 시행이 1년 더 미뤄졌습니다. 2026년은 여전히 반기 2회입니다. 매월로 바뀌는 것은 2027년 1월 1일 지급분부터입니다. 조문과 부칙으로 확인했습니다. 30초 요약 조문은 「다음 달 말일」인데 아직 아닙니다 소득세법 제164조의3 본문만 읽으면 이미 매월인 것처럼 보입니다. (…) 간이지급명세서를 그 소득 지급일이 … 더 읽기
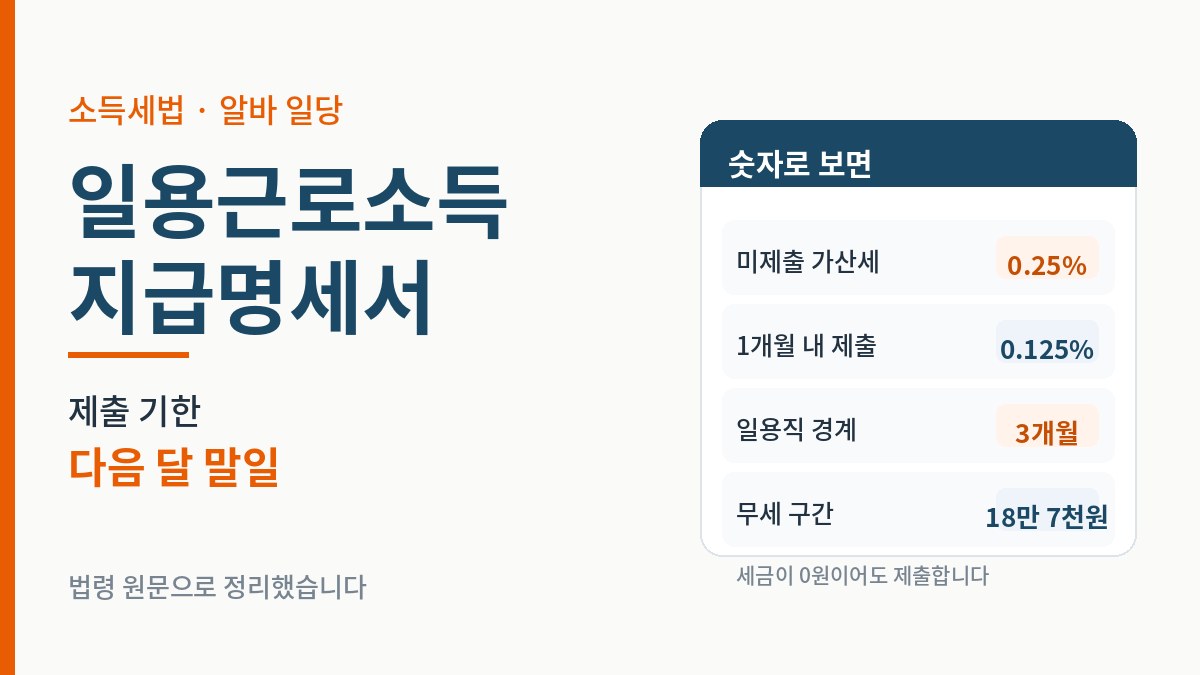
알바에게 일당을 주고 끝냈다면 아직 한 가지가 남아 있습니다. 일용근로소득 지급명세서입니다. 기한은 지급한 달의 다음 달 말일이고, 안 내면 지급액의 0.25%가 가산세로 붙습니다. 더 중요한 건 따로 있습니다. 같은 사람을 3개월 넘게 쓰면 세법상 일용근로자가 아니게 됩니다. 그때부터는 내야 할 서류 자체가 바뀝니다. 30초 요약 기한은 다음 달 말일입니다 지급명세서는 원래 다음 해 3월 10일까지 … 더 읽기