마지막 업데이트 2026년 8월 31일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
「근로소득세율이 몇 퍼센트냐」는 질문에는 답이 두 개입니다. 매달 월급에서 떼일 때와 연말정산으로 최종 확정될 때가 서로 다른 방식으로 정해지기 때문입니다.
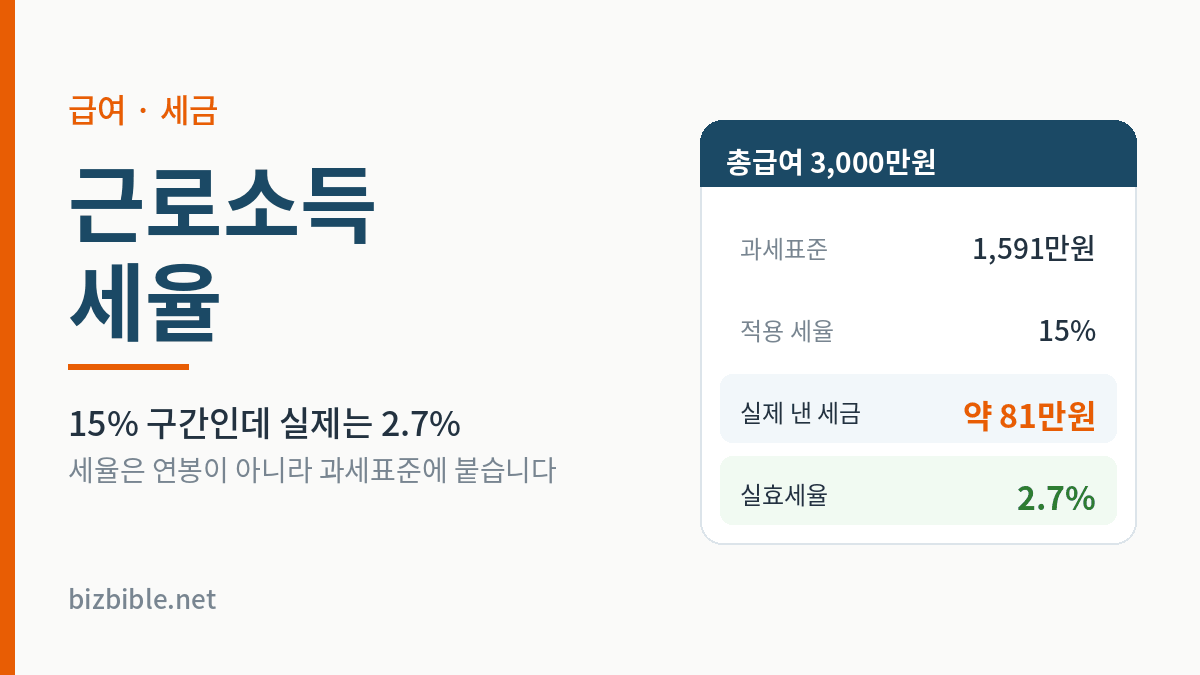
게다가 「내 세율이 15%」라는 말과 「월급의 15%를 세금으로 낸다」는 전혀 다른 이야기입니다. 총급여 3,000만원인 사람의 세율은 15%지만 실제로 내는 세금은 급여의 2.7% 정도입니다. 왜 이렇게 벌어지는지 조문과 숫자로 정리했습니다.
30초 요약
- 매달은 세율이 아니라 간이세액표로 뗍니다. 세율이 적용되는 건 연말정산입니다
- 근로소득세율이라는 별도 세율은 없습니다. 종합소득 기본세율 6% ~ 45%, 여덟 구간을 그대로 씁니다
- 세율은 총급여가 아니라 과세표준에 붙습니다. 총급여 5,000만원이면 과세표준은 3,000만원대로 내려갑니다
- 그래서 세율 15% 구간이어도 실제 부담은 2~7%입니다
- 구간이 올라가도 전체 소득에 높은 세율이 붙지 않습니다 — 넘은 부분에만 붙습니다
- 매달 떼이는 금액은 80% · 100% · 120% 중에서 고를 수 있습니다
매달 떼는 것과 연말에 정하는 것
| 매달 월급에서 | 연말정산에서 | |
|---|---|---|
| 기준 | 근로소득 간이세액표 | 기본세율 6~45% |
| 보는 것 | 월급과 부양가족 수 | 1년치 소득과 모든 공제 |
| 성격 | 미리 걷는 어림값 | 진짜 세금 |
| 근거 | 소득세법 제134조 ① | 제55조 · 제137조 |
매달 떼이는 금액에는 세율이라는 개념이 없습니다. 국세청이 만든 표에서 「월급 300만원, 부양가족 1명」 칸을 찾아 그 숫자를 떼는 방식입니다. 부양가족 수만 반영되고 의료비나 월세 같은 건 들어가지 않습니다.
그래서 연말정산이 필요합니다. 어림값과 진짜 세금의 차액을 맞추는 절차가 연말정산입니다.
근로소득세율은 기본세율입니다 — 여덟 구간
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만원 이하 | 6% | — |
| 1,400만 ~ 5,000만원 | 15% | 84만원 |
| 5,000만 ~ 8,800만원 | 24% | 576만원 |
| 8,800만 ~ 1억 5,000만원 | 35% | 1,544만원 |
| 1억 5,000만 ~ 3억원 | 38% | 1,994만원 |
| 3억 ~ 5억원 | 40% | 2,594만원 |
| 5억 ~ 10억원 | 42% | 3,594만원 |
| 10억원 초과 | 45% | 6,594만원 |
여기서 과세표준이 무엇인지가 관건입니다. 연봉이 아닙니다. 총급여에서 근로소득공제를 빼고, 거기서 다시 인적공제와 4대보험료 같은 소득공제를 뺀 뒤에 남는 금액입니다.
구간이 넘어가도 전체에 붙지 않습니다
가장 흔한 오해입니다. 「연봉이 올라 구간이 바뀌면 오히려 손해」라는 말이 도는데 그런 일은 생기지 않습니다.
과세표준이 1,410만원이라면 전체에 15%가 붙는 게 아니라, 1,400만원까지는 6%, 넘은 10만원에만 15%가 붙습니다. 세금은 84만원 + 1만 5천원입니다. 구간이 바뀌어도 넘어간 만큼만 더 냅니다.
표의 누진공제가 이 구조를 한 줄로 계산하기 위한 장치입니다. 1,410만원 × 15% − 84만원 = 85만 5천원. 위에서 단계별로 더한 값과 정확히 같습니다.
세율 15%인데 실제로는 2.7%입니다
근로소득세율만 보고 판단하면 실제와 크게 어긋납니다. 총급여별로 실제 세금이 얼마나 되는지 계산해 봤습니다. 1인 가구, 본인 기본공제와 4대보험료 공제만 있는 가장 단순한 경우입니다.
| 총급여 | 과세표준 | 세율 | 실제 낸 세금 | 실효세율 |
|---|---|---|---|---|
| 2,400만원 | 1,138만원 | 6% | 약 31만원 | 1.3% |
| 3,000만원 | 1,591만원 | 15% | 약 81만원 | 2.7% |
| 3,600만원 | 2,044만원 | 15% | 약 151만원 | 4.2% |
| 4,200만원 | 2,497만원 | 15% | 약 224만원 | 5.3% |
| 5,000만원 | 3,152만원 | 15% | 약 323만원 | 6.5% |
| 6,000만원 | 4,007만원 | 15% | 약 451만원 | 7.5% |
| 8,000만원 | 5,722만원 | 24% | 약 747만원 | 9.3% |
| 1억원 | 7,522만원 | 24% | 약 1,179만원 | 11.8% |
표를 가로로 읽으면 벌어지는 폭이 보입니다. 총급여 5,000만원인 사람의 세율은 15%지만 실제 부담은 6.5%입니다. 두 숫자가 두 배 넘게 차이 납니다.
이유는 세 겹입니다. ①근로소득공제로 총급여의 상당 부분이 먼저 빠지고 ②인적공제와 보험료가 또 빠져 과세표준이 내려가고 ③계산된 세금에서 근로소득세액공제가 다시 빠집니다.
근로소득공제 — 자동으로 빠지는 첫 관문
| 총급여 | 공제액 |
|---|---|
| 500만원 이하 | 총급여의 70% |
| 500만 ~ 1,500만원 | 350만원 + 초과분의 40% |
| 1,500만 ~ 4,500만원 | 750만원 + 초과분의 15% |
| 4,500만 ~ 1억원 | 1,200만원 + 초과분의 5% |
| 1억원 초과 | 1,475만원 + 초과분의 2% |
총급여 3,000만원이면 근로소득공제만으로 975만원이 빠집니다. 신청할 것도 없이 자동입니다. 소득이 낮을수록 공제 비율이 커지도록 설계돼 있습니다.
근로소득세액공제 — 마지막에 한 번 더
계산된 세금에서 다시 빼주는 공제가 있습니다. 소득세법 제59조입니다.
- 산출세액 130만원 이하: 그 55%
- 130만원 초과: 71만 5천원 + 초과분의 30%
- 한도는 총급여에 따라 74만원 ~ 20만원 (총급여가 높을수록 줄어듭니다)
총급여 3,300만원 이하면 최대 74만원까지 빠집니다. 실효세율이 낮게 나오는 마지막 이유입니다.
매달 떼이는 금액은 고를 수 있습니다
소득세법 시행령 제194조 제1항 단서가 근로자에게 선택권을 줍니다. 간이세액표 금액의 80% · 100% · 120% 중에서 고를 수 있고, 원천징수세액 조정신청서를 회사에 내면 그 다음 급여부터 적용됩니다.
어느 쪽을 골라도 1년에 내는 세금 총액은 같습니다. 매달 덜 내고 연말에 더 내느냐, 매달 더 내고 연말에 돌려받느냐의 차이입니다. 「환급을 많이 받고 싶다」는 말은 결국 미리 더 내겠다는 뜻입니다.
자주 묻는 것
지방소득세는 따로인가요?
소득세의 10%가 지방소득세로 따로 붙습니다. 소득세가 100만원이면 지방소득세 10만원을 더해 110만원입니다. 위 실효세율 표에는 포함하지 않았으니, 실제 부담은 표의 1.1배로 보시면 됩니다.
상여금은 세율이 더 높나요?
아닙니다. 상여금도 근로소득이라 1년치에 합산됩니다. 다만 상여를 받는 달에는 그달 원천징수액이 크게 늘어 세율이 높아진 것처럼 보일 뿐이고, 연말정산에서 정리됩니다.
연봉과 총급여는 같은 건가요?
다릅니다. 총급여 = 연봉 − 비과세 소득입니다. 식대(월 20만원 한도), 자가운전보조금(월 20만원 한도), 출산·보육수당 같은 비과세 항목이 빠집니다. 세금 계산은 전부 총급여를 기준으로 합니다.
내 정확한 세금은 어디서 보나요?
지난해 세금은 근로소득원천징수영수증의 결정세액 칸에 있습니다. 올해 매달 떼이는 금액은 월급계산기에서 간이세액표 그대로 확인할 수 있습니다.
함께 보면 좋은 글
- 월급계산기 — 간이세액표로 실수령액 계산
- 연말정산 총정리 — 과세표준을 낮추는 공제 지도
- 근로소득원천징수영수증 — 결정세액 칸 읽는 법
- 원천징수이행상황신고서 — 사장님이 매달 하는 일
- 계산기 전체 보기
- 종합소득세 신고 총정리 — 신고기간·장부 의무·놓쳤을 때 가산세까지
- 추석 상여금 실부담 계산기 — 100만원 주면 실제 156만원
- 종합소득세계산기 — 5월에 낼 세금과 간편장부·복식부기 판정
- 근로소득세 계산 — 매달 월급에서 떼는 금액이 정해지는 원리