마지막 업데이트 2026년 9월 4일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
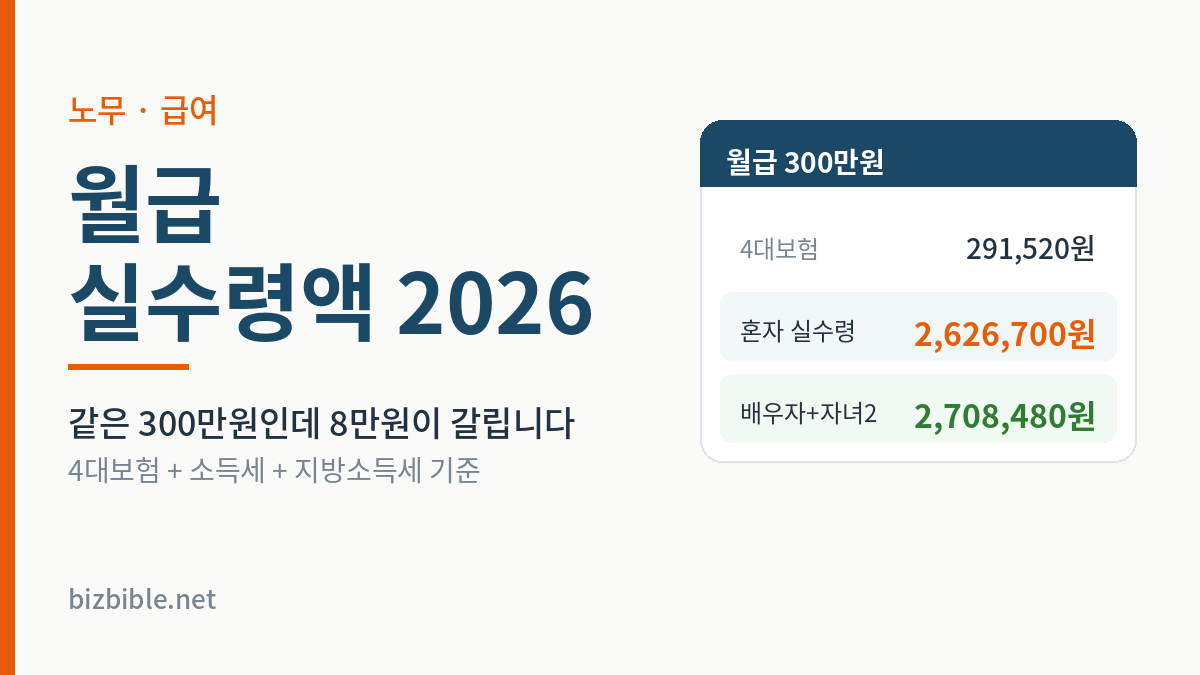
월급 300만원짜리 자리 두 개가 있습니다. 한 사람은 2,626,700원을 받고, 옆자리 사람은 2,708,480원을 받습니다. 같은 회사, 같은 월급인데 8만원 넘게 차이가 납니다.
월급 실수령액이 사람마다 다른 이유는 하나뿐입니다. 그리고 사장님께는 그보다 더 중요한 함정이 따로 있습니다 — 연봉을 12로 나누느냐 13으로 나누느냐입니다. 여기서 연 277만원이 갈립니다.
30초 요약
- 월급에서 빠지는 건 4대보험 + 소득세 + 지방소득세, 이 셋뿐입니다
- 4대보험은 누구나 똑같습니다. 월 300만원이면 291,520원
- 소득세만 사람마다 다릅니다. 부양가족 수로 갈립니다 — 혼자면 74,350원, 배우자와 자녀 둘이면 0원
- 연봉 3,600만원을 13으로 나누면 월 276만원입니다. 퇴직금 포함형 계약이면 그렇습니다
- 2027년부터 고용보험료율이 오릅니다. 실수령액이 조금 더 줄어듭니다
월급에서 빠지는 것 — 딱 세 덩어리
월급 실수령액은 복잡해 보이지만 구조는 단순합니다. 4대보험, 소득세, 그리고 소득세의 10%인 지방소득세. 이게 전부입니다.
| 항목 | 근로자 부담 | 월 300만원이면 |
|---|---|---|
| 국민연금 | 4.75% | 142,500원 |
| 건강보험 | 3.595% | 107,850원 |
| 장기요양 | 건강보험료의 13.14% | 14,170원 |
| 고용보험 | 0.9% | 27,000원 |
| 4대보험 합계 | 291,520원 |
여기까지는 누구나 같습니다. 월급이 같으면 4대보험도 같습니다. 부양가족이 몇 명이든 상관없습니다.
소득세만 사람마다 다릅니다
매달 떼는 소득세는 세율표로 계산하는 게 아닙니다. 「근로소득 간이세액표」라는 별도의 표에서 값을 찾아 그대로 뗍니다.
그리고 이 표가 보는 것은 딱 두 가지입니다 — 비과세를 뺀 월급여액과 공제대상 부양가족 수. 신용카드도, 의료비도, 월세도 보지 않습니다.
| 월급 300만원 | 혼자 | 배우자 + 자녀 2 |
|---|---|---|
| 4대보험 | 291,520원 | 291,520원 |
| 소득세 | 74,350원 | 0원 |
| 지방소득세 | 7,430원 | 0원 |
| 실수령액 | 2,626,700원 | 2,708,480원 |
81,780원 차이입니다. 직원이 「제 실수령액이 왜 옆 사람과 다르냐」고 물으면 답은 이것 하나입니다.
그리고 이 금액은 확정된 세금이 아닙니다. 매달 떼는 건 임시로 걷는 돈이고, 진짜 세금은 이듬해 2월 연말정산에서 정해집니다. 그래서 2월에 돌려받거나 더 내게 되는 겁니다.
연봉을 12로 나누느냐 13으로 나누느냐 — 연 277만원
이게 채용에서 가장 자주 터지는 분쟁입니다.
| 연봉 3,600만원 | 월급 |
|---|---|
| ÷ 12 (퇴직금 별도) | 3,000,000원 |
| ÷ 13 (퇴직금 포함) | 2,769,230원 |
| 차이 | 월 230,770원 · 연 2,769,230원 |
「연봉 3,600 드리겠습니다」라고만 말하면 구직자는 12로, 사장님은 13으로 생각하는 일이 생깁니다. 입사 첫 달 급여명세서를 보고 분쟁이 시작됩니다.
한 가지 더 짚어야 할 게 있습니다. 퇴직금을 매달 월급에 얹어 주는 방식은 원칙적으로 인정되지 않습니다. 퇴직급여법상 퇴직금은 퇴직할 때 발생하는 돈이라, 미리 나눠 준 것은 퇴직금으로 안 쳐줄 수 있습니다. 나중에 다시 청구당할 수 있다는 뜻입니다.
사장님이 채용공고에 써야 할 것
분쟁의 절반은 말을 안 정해서 생깁니다. 아래 네 가지만 공고와 계약서에 적어두시면 대부분 막힙니다.
- 월급인지 연봉인지, 연봉이면 몇 개월로 나누는지
- 퇴직금 별도인지 포함인지 — 별도로 쓰시는 편이 안전합니다
- 세전 금액이라는 것 — 「실수령 300」과 「월급 300」은 다릅니다
- 식대 등 비과세 항목이 포함인지 별도인지
특히 3번입니다. 구직자는 「300만원」을 들으면 통장에 찍히는 돈으로 생각하는 경우가 많습니다. 실제로는 37만원이 빠지고 262만원이 들어갑니다.
2027년에는 조금 더 줄어듭니다
고용보험료율이 1.8%에서 2.0%로 오릅니다. 근로자 부담이 0.9%에서 1.0%가 되니, 월 300만원이면 근로자가 월 3,000원을 더 냅니다. 그만큼 월급 실수령액이 줄어듭니다.
국민연금도 2026년부터 매년 0.5%p씩 올라 2033년 13%가 됩니다. 실수령액은 앞으로 몇 년간 계속 조금씩 줄어드는 방향입니다.
자주 묻는 것
식대 20만원은 세금을 안 떼나요?
월 20만원까지는 비과세입니다. 간이세액표는 비과세를 뺀 금액을 기준으로 보기 때문에, 같은 300만원이라도 식대 20만원이 포함돼 있으면 280만원 칸을 봅니다. 소득세가 그만큼 줄어듭니다.
소득세를 더 떼거나 덜 뗄 수 있나요?
됩니다. 직원이 신청하면 간이세액표의 80% 또는 120%로 조정할 수 있습니다. 덜 떼면 매달 손에 쥐는 돈이 늘지만 연말정산에서 토해낼 가능성이 커집니다. 반대도 마찬가지입니다.
아르바이트도 4대보험을 떼나요?
근로시간과 소득에 따라 갈립니다. 다만 10인 미만 사업장이라면 두루누리로 국민연금·고용보험의 80%를 지원받을 수 있습니다. 직원 실수령액과 사장님 부담을 동시에 줄이는 방법이라 확인해 보실 만합니다.
직접 확인하실 곳
- 국세청 — 근로소득 간이세액표 원문
- 4대사회보험 정보연계센터 — 보험료 모의계산
- 국민건강보험공단 — 건강보험·장기요양 요율
함께 보면 좋은 글
- 월급계산기 — 부양가족 수까지 넣어 바로 계산
- 4대보험 요율 2026 — 사장님이 따로 내는 돈까지
- 근로소득세 계산 — 왜 옆자리는 0원인가
- 최저임금 2027 — 인건비 단가의 출발점
- 국민연금 2026 — 사장님이 전액 내는 이유
이 글의 4대보험 요율은 2026년 기준이고, 소득세는 근로소득 간이세액표를 따릅니다. 요율과 세액표는 해마다 바뀝니다. 바뀌면 이 글도 함께 고치겠습니다.