마지막 업데이트 2026년 9월 12일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
퇴직금 세금은 근로소득세와 계산 방법이 아예 다릅니다. 그리고 훨씬 쌉니다. 3천만원을 10년 근속으로 받으면 세금이 22만원입니다. 같은 3천만원을 월급으로 받았다면 훨씬 많이 냈을 겁니다.
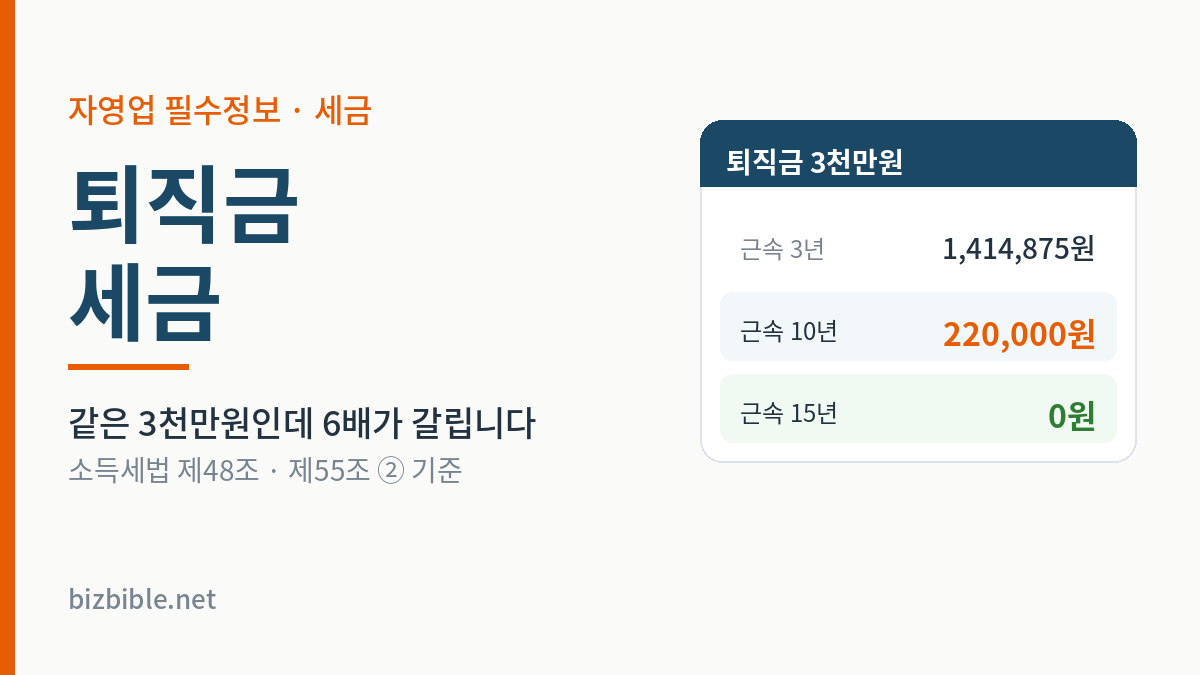
같은 3천만원이어도 몇 년을 다녔느냐에 따라 세금이 6배 넘게 갈립니다. 그 구조를 조문으로 따라가 보겠습니다.
30초 요약
- 퇴직소득세는 근속연수로 나눴다가 다시 곱하는 구조입니다 (소득세법 제48조·제55조 ②)
- 그래서 오래 다닐수록 세금이 줄어듭니다. 3천만원 기준 3년이면 141만원, 15년이면 0원입니다
- 근속연수공제만 넘지 않으면 세금이 아예 없습니다. 10년이면 1,500만원, 20년이면 4,000만원까지입니다
- IRP로 받아 연금으로 나눠 쓰면 세금의 50~70%만 냅니다 (제129조 ① 5의3호)
- 떼는 건 사장님 몫입니다. 다음 달 10일까지 납부합니다
왜 이렇게 싼가 — 나눴다가 다시 곱합니다
퇴직금은 여러 해에 걸쳐 쌓인 돈인데 받는 건 한 번입니다. 이걸 그해 소득으로 그냥 보면 누진세율 때문에 세금이 튑니다. 그래서 법이 이렇게 정했습니다.
- 퇴직금에서 근속연수공제를 뺍니다
- 남은 금액을 근속연수로 나누고 12를 곱합니다 → 이게 「환산급여」입니다
- 환산급여에서 환산급여공제를 또 뺍니다 → 과세표준
- 과세표준에 일반 소득세율을 적용합니다
- 나온 세액을 12로 나누고 근속연수를 곱합니다 → 최종 세금
2번에서 나누고 5번에서 다시 곱하니 원래대로 돌아올 것 같지만 그렇지 않습니다. 사이에 낀 누진세율이 낮은 구간에서 적용되기 때문입니다. 근속연수가 길수록 더 잘게 쪼개지고, 그만큼 낮은 세율을 만납니다.
같은 3천만원, 근속연수만 다르면
| 근속연수 | 퇴직소득세 (지방소득세 포함) | 실효세율 |
|---|---|---|
| 3년 | 1,414,875원 | 4.72% |
| 5년 | 852,500원 | 2.84% |
| 10년 | 220,000원 | 0.73% |
| 15년 | 0원 | 0% |
3년과 10년의 차이가 6배입니다. 15년이면 아예 0원입니다. 퇴직금 3천만원이 15년치 근속연수공제(2,750만원)에 환산급여공제까지 더해 과세표준이 남지 않기 때문입니다.
얼마까지는 세금이 아예 없나
소득세법 제48조 ① 1호가 정한 근속연수공제입니다. 퇴직금이 이 금액 이하면 과세표준 자체가 생기지 않습니다.
| 근속연수 | 공제 산식 | 예시 |
|---|---|---|
| 5년 이하 | 100만원 × 근속연수 | 5년 = 500만원 |
| 5~10년 | 500만원 + 200만원 × (연수−5) | 10년 = 1,500만원 |
| 10~20년 | 1,500만원 + 250만원 × (연수−10) | 20년 = 4,000만원 |
| 20년 초과 | 4,000만원 + 300만원 × (연수−20) | 30년 = 7,000만원 |
여기서 1년 미만은 1년으로 봅니다. 3년 2개월 다녔으면 근속연수는 4년입니다. 두 달 차이로 공제가 100만원 늘어납니다.
공제를 넘겨도 환산급여공제가 한 번 더 있습니다. 환산급여 800만원까지는 전액, 그 위로는 800만원 + 초과분의 60%를 뺍니다. 그래서 실제로 세금이 붙는 구간은 생각보다 높습니다.
3천만원 · 10년 근속 계산
- 3,000만원 − 근속연수공제 1,500만원 = 1,500만원
- 1,500만원 ÷ 10년 × 12 = 환산급여 1,800만원
- 환산급여공제 800만 + (1,000만 × 60%) = 1,400만원 → 과세표준 400만원
- 400만원 × 6% = 24만원 → ÷12 × 10년 = 20만원
- 지방소득세 2만원을 더해 22만원
IRP로 받으면 더 줄어듭니다
퇴직금을 현금으로 받으면 그 자리에서 세금을 뗍니다. 그런데 IRP 계좌로 받으면 그때는 떼지 않고 미뤄 둡니다. 나중에 연금으로 나눠 받을 때 감면된 세율로 냅니다.
| 연금 실제 수령연차 | 내는 세금 |
|---|---|
| 10년 이하 | 원래 세금의 70% |
| 10년 초과 20년 이하 | 원래 세금의 60% |
| 20년 초과 | 원래 세금의 50% |
소득세법 제129조 ① 5의3호입니다. 오래 나눠 받을수록 더 깎아 줍니다. 위의 22만원짜리 사례라면 15만 4천원이 되고, 20년 넘게 나눠 받으면 11만원이 됩니다.
다만 중간에 목돈으로 빼면 감면이 사라지고 원래 세금을 냅니다. 55세 이후에 받을 수 있다는 조건도 있습니다.
퇴직금 세금을 줄이는 두 가지
정리하면 퇴직금 세금을 줄이는 길은 둘뿐입니다. 둘 다 받는 쪽이 고를 수 있는 것들입니다.
- 중간정산을 하지 않는 것. 근속연수가 리셋되면 공제도 세율 구간도 처음부터 다시 시작합니다
- IRP로 받아 오래 나눠 쓰는 것. 목돈으로 빼면 감면이 사라집니다
반대로 퇴직 시점을 미루는 것은 도움이 됩니다. 1년 미만도 1년으로 세니, 근속 3년 11개월과 4년 1개월은 세금이 다릅니다. 그만두실 분이 상의해 오면 이 점을 알려 주셔도 좋습니다.
사장님이 해야 하는 일
- 퇴직금을 지급할 때 퇴직소득세를 계산해 떼고 나머지를 줍니다
- 뗀 세금을 지급한 달의 다음 달 10일까지 납부합니다
- 퇴직소득 원천징수영수증을 직원에게 주고, 지급명세서를 제출합니다
직원이 IRP 계좌로 받겠다고 하면 세금을 떼지 않고 전액을 그 계좌로 보냅니다. 이 경우 원천징수영수증에는 「이연퇴직소득」으로 표시됩니다.
자주 묻는 것
퇴직금도 5월에 종합소득세로 신고하나요?
안 합니다. 퇴직소득은 분류과세라 다른 소득과 합치지 않습니다. 원천징수로 납세가 끝납니다. 그래서 퇴직금 때문에 종합소득세율이 올라가는 일은 없습니다.
중간정산을 받았으면 근속연수는 어떻게 되나요?
정산한 시점부터 다시 셉니다. 근속연수가 짧아지니 세금은 늘어납니다. 중간정산이 세금 면에서 불리한 이유입니다.
1년 조금 넘게 일한 알바도 세금을 떼나요?
계산은 하되 실제로는 대부분 0원입니다. 1년 근속이면 근속연수공제가 100만원이고, 여기에 환산급여공제 800만원이 붙습니다. 1년치 퇴직금은 보통 이 안에 들어갑니다.
직접 확인하실 곳
함께 보면 좋은 글
- 퇴직금 계산기 — 줄 금액부터 먼저
- 퇴직금 지급기준 — 누구에게 얼마를
- IRP 세액공제 — 받는 계좌 쪽 이야기
- 통상임금 — 퇴직금은 평균임금 기준입니다
- 임금체불 처벌 2026 — 9월 18일부터 5년·5천만원으로 오릅니다
이 글의 퇴직금 세금 계산은 소득세법 제48조·제55조 ②·제129조 ① 5의3호 원문을 기준으로 했습니다. 표의 금액은 근속연수만 다르게 두고 계산한 값이라, 실제 세액은 지급 시점과 중간정산 이력에 따라 달라집니다.