마지막 업데이트 2026년 9월 14일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
간이과세자인데 작년 매출이 4,800만원을 안 넘었다면, 이번 부가세 신고에서 낼 세금은 0원입니다. 부가가치세법 제69조에 그렇게 적혀 있습니다.
그런데 여기서 사장님들이 가장 많이 걸리는 대목이 있습니다. 면제되는 것은 「납부」이지 「신고」가 아닙니다. 낼 돈이 0원이어도 신고서는 내야 합니다. 안 내면 가산세가 붙습니다.
30초 요약
- 간이과세자는 1년에 한 번, 다음 해 1월 25일까지입니다 (제67조)
- 개인 일반과세자는 1년에 두 번, 7월 25일·다음 해 1월 25일입니다 (제49조)
- 개인은 4월·10월에 신고하지 않습니다. 세무서가 직전 세액의 50%를 고지합니다 (제48조③)
- 그 고지액이 50만원 미만이면 아예 안 나옵니다
- 간이과세 기준은 1억 400만원. 단 부동산임대업·유흥주점은 4,800만원입니다
언제 내야 하나 — 사업자 유형별로 다릅니다
| 구분 | 신고 횟수 | 기한 |
|---|---|---|
| 간이과세자 | 연 1회 | 다음 해 1월 25일 |
| 개인 일반과세자 | 연 2회 | 7월 25일 · 다음 해 1월 25일 |
| 법인사업자 | 연 4회 | 4월 25일 · 7월 25일 · 10월 25일 · 다음 해 1월 25일 |
기준은 제49조입니다 — 과세기간이 끝난 후 25일 이내. 폐업하시는 경우는 다릅니다. 폐업일이 속한 달의 다음 달 25일까지입니다. 폐업하고 잊고 계시면 여기서 가산세를 맞습니다.
4월·10월에 오는 고지서의 정체
개인 일반과세자는 4월과 10월에 신고를 하지 않습니다. 대신 세무서가 계산해서 고지서를 보냅니다. 이걸 예정고지라고 합니다.
금액은 정해져 있습니다. 직전 과세기간에 냈던 세액의 50%입니다(제48조③). 장사가 잘됐든 안됐든 지난번 낸 돈의 절반이 그대로 날아옵니다.
그리고 징수할 금액이 50만원 미만이면 고지 자체를 하지 않습니다(제48조③ 단서 1호). 지난 확정신고 때 100만원 미만을 내셨다면 이번 4월·10월에는 아무것도 안 옵니다.
장사가 안 됐으면 고지서를 안 내도 됩니다
잘 알려지지 않은 조항이 제48조④입니다.
「휴업 또는 사업 부진으로 인하여 사업실적이 악화된 경우」에는 고지서를 무시하고 직접 예정신고를 할 수 있습니다. 그러면 세무서가 낸 결정은 없었던 것으로 봅니다.
작년 상반기는 잘됐는데 올해 상반기가 반토막 났다면, 고지된 50%를 그대로 내는 것은 손해입니다. 실제 실적으로 신고하면 그만큼만 냅니다. 돌려받는 게 아니라 처음부터 덜 내는 것이라 자금 흐름이 다릅니다.
간이과세자 기준선 두 개
부가세 신고에서 가장 중요한 숫자는 두 개입니다. 헷갈리면 세금이 완전히 달라집니다.
| 금액 | 의미 | 근거 |
|---|---|---|
| 1억 400만원 | 이 밑이면 간이과세자 | 제61조 + 시행령 제109조 |
| 4,800만원 | 이 밑이면 납부의무 면제 | 제69조 |
법에는 「8천만원부터 8천만원의 130%까지 범위에서 대통령령으로 정한다」고만 적혀 있고, 시행령이 1억 4백만원으로 못박았습니다. 법조문만 보면 8천만원으로 착각하기 쉬운 구조입니다.
매출이 작아도 간이과세가 안 되는 업종
제61조 제1항 제3호가 따로 정해 둔 것이 있습니다. 부동산임대업과 과세유흥장소는 직전 연도 공급대가가 4,800만원 이상이면 간이과세자로 보지 않습니다.
일반 업종은 1억 400만원인데 이 두 업종만 4,800만원입니다. 절반도 안 되는 문턱입니다. 유흥주점을 하시면서 「매출 8천이니까 간이겠지」 하고 계셨다면 확인이 필요합니다.
이 밖에 광업 · 제조업 · 도매업 · 부동산매매업도 시행령 제109조 제2항이 간이과세에서 제외합니다. 매출 크기와 상관없이 업종만으로 걸립니다.
홈택스 어디로 들어가나
신고할 때가 되면 이 경로로 들어갑니다. 상단 메뉴가 아니라 「전체메뉴」를 열어야 전부 보입니다.
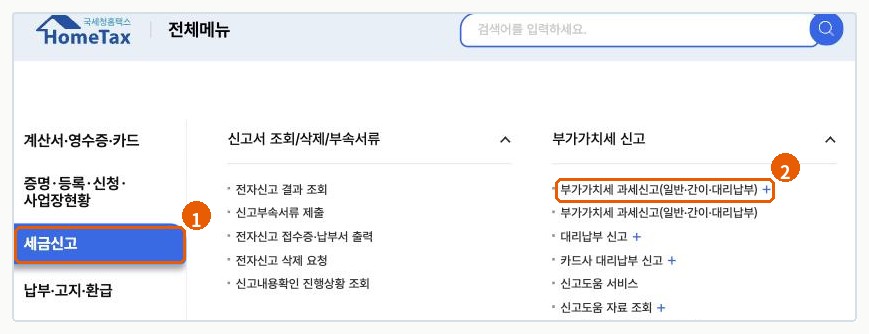
메뉴 하나에 일반·간이가 함께 들어 있습니다. 로그인한 사업자번호에 맞는 신고서가 뜨니 유형을 몰라도 됩니다.
앞에서 본 4월·10월 고지서는 이 화면과 상관이 없습니다. 그건 신고가 아니라 납부라서, 고지된 금액을 그대로 내면 끝입니다. 이 메뉴를 여는 건 1월과 7월(간이과세자는 1월)입니다.
같은 화면의 「신고도움 서비스」는 국세청이 이미 가진 내 매출·매입 자료를 미리 보여줍니다. 숫자를 처음부터 채우기 전에 한 번 열어보시면 시간이 줄어듭니다.
자주 묻는 것
매출이 0원이어도 신고해야 하나요?
해야 합니다. 매출이 없으면 무실적 신고를 합니다. 홈택스에서 몇 분이면 끝납니다. 신고 자체를 빼먹으면 낼 세금이 0원이어도 신고불성실 가산세가 붙을 수 있습니다.
4,800만원 미만이면 신고도 안 해도 되나요?
아닙니다. 제69조가 면제하는 것은 납부의무입니다. 신고는 그대로 해야 합니다. 이 둘을 같은 것으로 알고 넘어갔다가 가산세를 무는 경우가 가장 흔합니다.
중간에 간이에서 일반으로 바뀌면요?
제5조 제4항이 과세기간을 쪼갭니다. 간이과세자가 일반과세자로 바뀌면 그 해 1월 1일부터 6월 30일까지가 간이과세자로서의 과세기간이 됩니다. 한 해에 두 종류의 신고를 하게 되는 구조입니다.
직접 확인하실 곳
함께 보면 좋은 글
- 부가세 계산기 — 일반·간이 각각 낼 금액 확인
- 종합소득세 2026 — 5월에 따로 내는 세금
- 원천징수이행상황신고서 — 직원이 있으면 매달 내는 것
- 노란우산공제 — 사장님이 쓸 수 있는 소득공제
- 간이과세자 기준 — 1억 400만원, 배제지역, 일반과세자 차이
- 간이과세자 부가세 신고 — 1월 25일 기한, 예정부과, 공제 세 가지
- 차량 부가세 환급 — 공제되는 차와 안 되는 차
부가세 신고는 기한을 하루만 넘겨도 가산세가 붙습니다. 달력에 25일을 미리 찍어두시는 편이 낫습니다. 이 글의 숫자는 부가가치세법과 같은 법 시행령 원문에서 확인했습니다. 간이과세 기준금액은 시행령에서 정하는 값이라 개정되면 바뀝니다. 기준이 움직이면 이 글도 함께 고치겠습니다.