마지막 업데이트 2026년 9월 16일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
사업자등록을 하고 차를 사면 부가세를 돌려받는다고 알고 계신 분이 많습니다. 대부분의 승용차는 안 됩니다.
되는 차와 안 되는 차가 법으로 딱 갈려 있습니다. 그리고 안 되는 차는 살 때만이 아니라 주유비·수리비·주차비까지 전부 안 됩니다. 어디서 갈리는지 보겠습니다.
30초 요약
- 기준은 개별소비세가 붙는 차인가입니다. 붙으면 부가세 공제가 안 됩니다
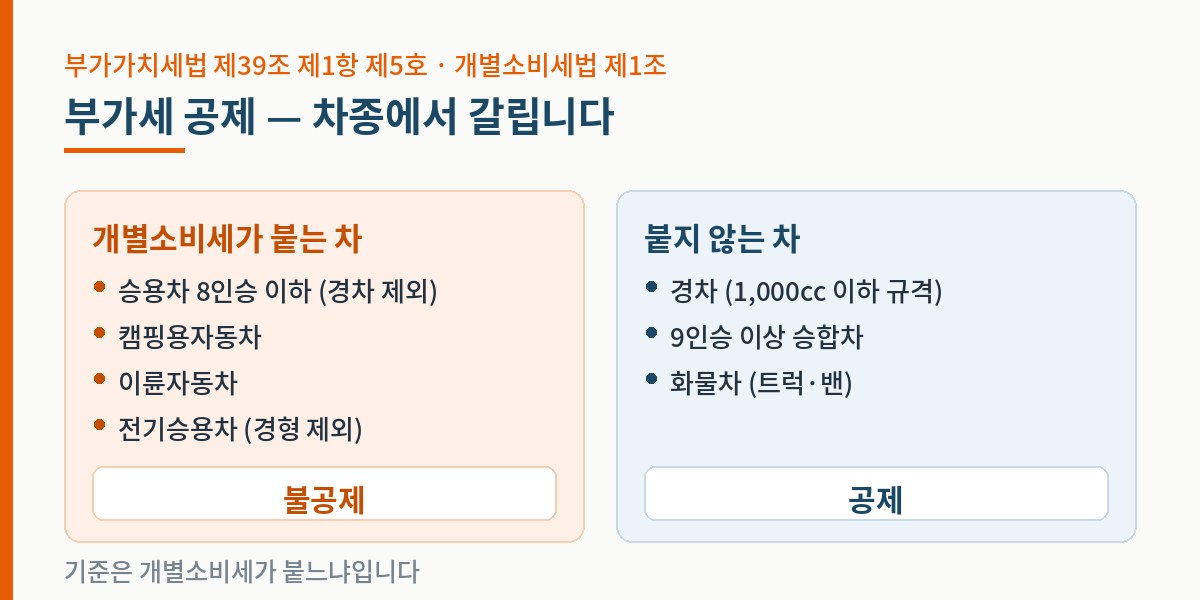
- 안 되는 차: 일반 승용차 대부분(8인승 이하), 캠핑카, 이륜차, 전기승용차
- 되는 차: 경차, 9인승 이상 승합차, 화물차(트럭·밴)
- 안 되는 차는 구입·임차·유지비 전부 불공제입니다. 기름값도 포함입니다
- 운수업·자동차판매업처럼 차가 곧 영업수단인 업종은 예외로 공제됩니다
왜 승용차는 안 되나
부가가치세법 제39조 제1항 제5호가 공제하지 않는 매입세액을 정하고 있습니다. 그중 하나가 「개별소비세법」 제1조 제2항 제3호에 따른 자동차입니다.
「개별소비세법」 제1조제2항제3호에 따른 자동차(운수업, 자동차판매업 등 대통령령으로 정하는 업종에 직접 영업으로 사용되는 것은 제외한다)의 구입과 임차 및 유지에 관한 매입세액
— 부가가치세법 제39조 제1항 제5호
핵심은 개별소비세가 붙느냐입니다. 개별소비세는 원래 사치품에 매기는 세금인데, 승용차가 그 목록에 들어가 있습니다. 그래서 개소세가 붙는 차 = 부가세 공제 안 되는 차가 됩니다.
개소세가 붙는 차
개별소비세법 제1조 제2항 제3호가 정하는 자동차는 세 가지입니다.
| 구분 | 세율 |
|---|---|
| 배기량 2,000cc 초과 승용차와 캠핑용자동차 | 5% |
| 배기량 2,000cc 이하 승용차 (1,000cc 이하 경차는 제외)와 이륜자동차 | 5% |
| 전기승용차(경형 규격은 제외) | 5% |
여기 들어가면 부가세를 못 돌려받습니다. 배기량이 크든 작든 승용차면 마찬가지입니다. 1,600cc 세단도, 2,500cc SUV도 같습니다.
캠핑카와 이륜차도 개소세 대상이라 부가세 공제가 안 됩니다. 전기차도 「친환경이니까 되겠지」가 아니라, 경형 규격이 아니면 똑같이 안 됩니다.
되는 차
위 목록에 없으면 공제됩니다. 실무에서 만나는 것은 세 가지입니다.
부가세 공제되는 차
- 경차 — 배기량 1,000cc 이하로 시행령이 정한 규격. 모닝·레이·캐스퍼 같은 차입니다
- 9인승 이상 승합차 — 카니발 9인승, 스타리아 11인승 등. 같은 카니발이어도 7인승은 안 됩니다
- 화물차 — 포터·봉고 같은 트럭, 밴 형태의 화물차
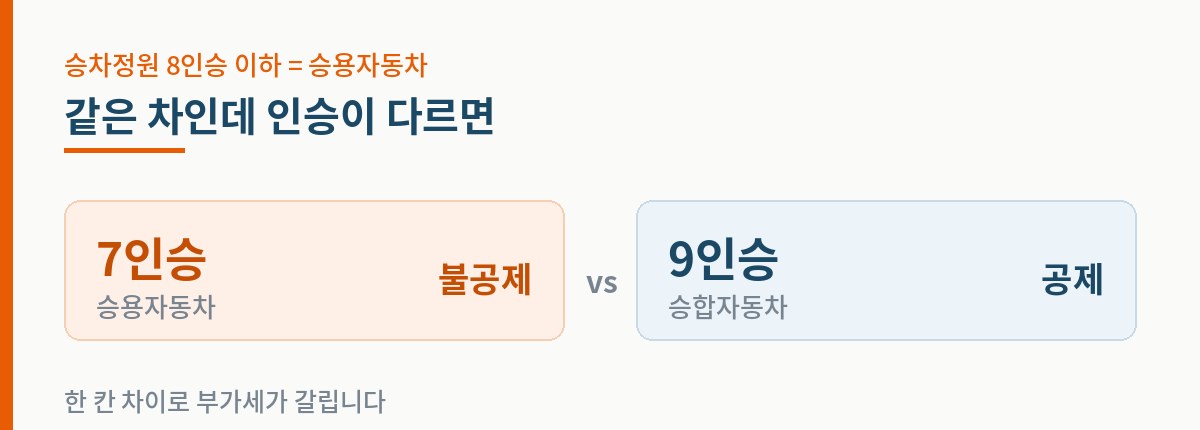
같은 모델에서 인승만 다른데 결과가 갈리는 것이 이 규정의 특징입니다. 차를 고르는 단계에서 이미 결정되는 부분이라 미리 아는 것이 값어치가 있습니다.
기름값과 수리비도 안 된다
여기서 많이들 놓칩니다. 조문이 「구입과 임차 및 유지에 관한 매입세액」이라고 되어 있습니다. 세 가지가 다 들어갑니다.
| 항목 | 승용차 | 화물차·경차·9인승 |
|---|---|---|
| 차량 구입 | 불공제 | 공제 |
| 리스·렌트료 | 불공제 | 공제 |
| 주유비 | 불공제 | 공제 |
| 수리비·정비 | 불공제 | 공제 |
| 주차비·세차비 | 불공제 | 공제 |
| 고속도로 통행료 | 불공제 | 공제 |
승용차에 사업자 카드로 주유하고 세금계산서를 받아도 부가세 신고에서 공제되지 않습니다. 받아 두는 것 자체가 잘못은 아니지만, 공제란에 넣으면 나중에 추징됩니다.
다만 소득세·법인세에서 경비로 인정받는 것은 별개입니다. 부가세는 못 돌려받아도 비용 처리는 됩니다. 이 둘을 섞어서 생각하면 헷갈립니다. 경비 쪽 기준은 업무용승용차 비용처리에서 따로 정리했습니다.
예외로 공제되는 업종
조문 괄호 안에 「운수업, 자동차판매업 등 대통령령으로 정하는 업종에 직접 영업으로 사용되는 것은 제외한다」가 있습니다. 이 업종들은 승용차여도 공제됩니다.
- 운수업 — 택시, 여객운송
- 자동차 판매업, 자동차 임대업(렌터카)
- 운전학원업
- 기계경비업(출동차량), 장례식장의 운구용 승용차 등
공통점은 차 자체가 영업수단이라는 점입니다. 「영업하러 다니는 데 쓴다」와는 다릅니다. 영업사원이 타고 다니는 승용차는 여기 해당하지 않습니다.
자주 묻는 것
간이과세자도 해당되나요
간이과세자는 애초에 매입세액을 그대로 공제받는 구조가 아닙니다. 매입액에 업종별 부가가치율을 곱한 만큼만 세액공제를 받습니다. 차량 구분을 따지기 전에 구조가 다릅니다. 간이과세자 부가세 신고에서 계산 방식을 보실 수 있습니다.
차를 사업자 명의로 사야 하나요
부가세 공제를 받으려면 세금계산서를 사업자번호로 받아야 합니다. 개인 명의로 사고 개인 이름으로 계산서를 받으면 공제 대상이 아닙니다. 공제되는 차종을 살 계획이면 계약 단계에서 정리해 두는 편이 낫습니다.
7인승 SUV는 왜 안 되나요
승차정원 8인승 이하는 승용자동차로 분류되어 개별소비세가 붙기 때문입니다. 9인승부터 승합차가 됩니다. 카니발·스타리아처럼 같은 차종에 7인승과 9인승이 같이 있는 경우, 이 한 칸 차이로 부가세가 갈립니다.
중고차를 사도 공제되나요
차종 기준은 같습니다. 다만 중고차는 파는 쪽이 세금계산서를 발급할 수 있는 사업자인지가 먼저입니다. 개인에게 사면 세금계산서 자체가 없어 공제할 매입세액이 없습니다.
확인해 볼 곳
함께 보면 좋은 글
- 업무용승용차 비용처리 — 1,500만원과 800만원의 뜻
- 차량 리스·렌트·할부 — 세금으로 비교하면
- 부가세 신고 방법 — 일반과세자 기준
이 글은 2026년 9월 기준 법령 원문으로 작성했습니다. 개별 차량의 분류와 공제 여부는 세금계산서 발급 전 세무대리인이나 관할 세무서에 확인하시기 바랍니다.