마지막 업데이트 2026년 9월 1일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
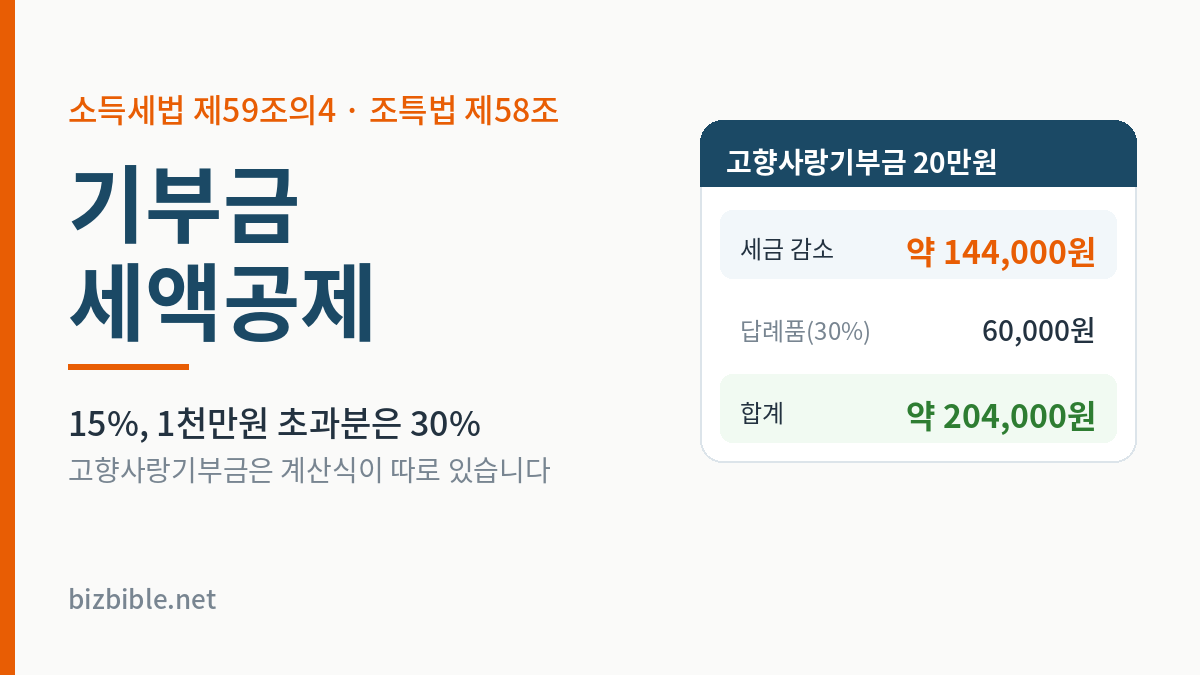
고향사랑기부금으로 20만원을 내면 세금에서 약 144,000원이 줄고, 답례품으로 6만원어치를 받습니다. 합치면 204,000원입니다. 낸 돈보다 많습니다.
일반적인 기부금 세액공제는 15%인데 어떻게 이런 구간이 있을까요. 계산 방식이 아예 다르기 때문입니다. 순서대로 보겠습니다.
30초 요약
- 일반적인 기부금은 15%를 세금에서 빼 줍니다. 1,000만원을 넘는 부분은 30%입니다
- 고향사랑기부금과 정치자금은 별도 계산식을 씁니다. 10만원까지는 사실상 전액 돌아옵니다
- 2025년 12월 개정으로 고향사랑기부금에 10만원 초과 20만원 이하 구간(40%)이 새로 생겼습니다
- 고향사랑기부금은 답례품을 기부액의 30%까지 받습니다. 연간 상한은 2,000만원입니다
- 낼 세금이 없으면 한 푼도 못 받습니다. 세액공제는 산출세액 한도까지만 적용됩니다
- 한도를 넘겨 못 받은 일반기부금은 10년까지 이월됩니다
기본은 15%, 1,000만원을 넘으면 30%
소득세법 제59조의4 제4항이 기부금 세액공제의 본체입니다. 조문은 이렇게 되어 있습니다.
기부금을 합한 금액에서 (…) 뺀 금액의 100분의 15(해당 금액이 1천만원을 초과하는 경우 그 초과분에 대해서는 100분의 30)에 해당하는 금액을 (…) 종합소득산출세액에서 공제한다.
중요한 건 소득공제가 아니라 세액공제라는 점입니다. 소득에서 빼 주는 게 아니라 계산이 끝난 세금에서 직접 빼 줍니다. 그래서 소득이 많든 적든 공제 금액이 같습니다.
| 연간 기부액 | 세액공제액(소득세) | 실질 부담 |
|---|---|---|
| 50만원 | 75,000원 | 425,000원 |
| 100만원 | 150,000원 | 850,000원 |
| 500만원 | 750,000원 | 4,250,000원 |
| 1,000만원 | 1,500,000원 | 8,500,000원 |
| 2,000만원 | 4,500,000원 | 15,500,000원 |
그런데 한도가 따로 있습니다
기부한 만큼 다 공제되는 것은 아닙니다. 기부금은 두 종류로 나뉘고, 종류마다 한도가 다릅니다.
- 특례기부금 — 국가·지방자치단체, 국방헌금, 이재민 구호금품, 특별재난지역 자원봉사 등. 한도가 소득금액의 100%라 사실상 제한이 없습니다
- 일반기부금 — 사회복지법인, 학교, 종교단체 등. 한도가 있습니다
일반기부금 한도는 종교단체에 낸 돈이 있느냐에 따라 갈립니다.
| 구분 | 일반기부금 한도 |
|---|---|
| 종교단체 기부가 없는 경우 | 소득금액 × 30% |
| 종교단체 기부가 있는 경우 | 소득금액 × 10% + min(소득금액 × 20%, 종교단체 외 기부금) |
정리하면 종교단체 헌금만 내는 분은 소득금액의 10%까지입니다. 연 소득금액 5,000만원이면 500만원까지만 공제 대상이 됩니다.
한도를 넘겨 공제받지 못한 금액은 사라지지 않습니다. 다음 해부터 10년 안에 이월해서 공제받을 수 있습니다(소득세법 제61조 제2항).
고향사랑기부금 — 계산식이 아예 다릅니다
여기가 이 글의 핵심입니다. 고향사랑기부금은 위의 15% 규칙을 쓰지 않고 조세특례제한법 제58조의 별도 계산식을 씁니다. 2025년 12월 23일 개정으로 구간이 셋으로 늘었습니다.
| 기부 구간 | 공제 계산식 |
|---|---|
| 10만원 이하 | 기부금 × 110분의 100 |
| 10만원 초과 ~ 20만원 | 10만원 × 110분의 100 + 초과분 × 40% |
| 20만원 초과 ~ 2,000만원 | 위 금액 + 20만원 초과분 × 15% |
「110분의 100」이 이상해 보이지만 이유가 있습니다. 소득세가 줄면 지방소득세도 그 10%만큼 함께 줄어듭니다. 10만원 × 100/110 = 90,909원이 소득세에서 빠지고, 지방소득세에서 9,090원가량이 더 빠집니다. 둘을 합치면 정확히 10만원이 되도록 설계한 것입니다.
20만원을 기부하면
- 소득세 공제: 90,909원 + (10만원 × 40%) 40,000원 = 130,909원
- 지방소득세도 함께 감소: 약 13,090원
- 답례품(기부액의 30%): 60,000원어치
- 합계 약 204,000원 — 낸 돈 20만원보다 많습니다
20만원을 넘기면 초과분은 15%로 뚝 떨어집니다. 세금만 놓고 보면 20만원이 가장 효율이 좋은 지점입니다.
답례품은 「매회 기부금액의 30%」가 한도입니다(고향사랑기부금법 시행령 제5조). 지역 농·축·수산물, 지역사랑상품권 등이고 현금성 상품권이나 고가 전자제품은 금지되어 있습니다.
내가 사는 곳에는 못 냅니다
고향사랑기부금은 주민등록상 거주지 지방자치단체에는 기부할 수 없습니다. 「해당 지방자치단체의 주민이 아닌 사람」으로부터만 받도록 법에 정해져 있습니다(고향사랑기부금법 제2조·제4조). 실제 고향인지 여부는 상관없고, 지금 사는 곳만 아니면 어디든 됩니다.
정치자금도 10만원까지는 전액입니다
조세특례제한법 제76조입니다. 구조가 고향사랑기부금과 비슷합니다.
- 10만원까지 — 기부금 × 110분의 100 (사실상 전액)
- 10만원 초과분 — 15%
- 3,000만원 초과분 — 25%
고향사랑기부금 10만원과 정치자금 10만원은 서로 별개입니다. 둘 다 하면 20만원이 사실상 전액 돌아옵니다.
낼 세금이 없으면 못 받습니다
가장 많이 놓치는 부분입니다. 세액공제는 「낼 세금에서 빼 주는」 제도입니다. 빼야 할 세금 자체가 없으면 공제도 없습니다.
조세특례제한법 제58조 제2항은 「세액공제받는 금액은 해당 과세기간의 종합소득산출세액을 한도로 한다」고 못 박아 두었습니다. 소득세법 제61조도 같은 취지입니다.
그래서 소득이 적어 이미 결정세액이 0원인 분은 10만원을 기부해도 돌아오는 세금이 없습니다. 다만 답례품 3만원은 그대로 받습니다. 손해는 7만원인 셈이니, 기부 전에 지난해 원천징수영수증의 「결정세액」 칸부터 확인하시는 편이 좋습니다.
영수증은 어떻게 챙기나
- 대부분 자동입니다. 지정기부금단체가 국세청에 자료를 보내므로 연말정산 간소화 자료에 그대로 뜹니다
- 고향사랑기부금은 「고향사랑e음」에서 낸 내역이 국세청으로 넘어갑니다
- 간소화에 안 뜨는 경우가 있습니다. 작은 종교단체나 개인 후원은 기부금영수증을 직접 받아 회사에 내야 합니다
- 기본공제 대상인 배우자·부양가족이 낸 기부금도 합산됩니다. 나이 제한은 없습니다
자주 묻는 질문
기부금 세액공제와 소득공제는 뭐가 다른가요?
소득공제는 세금을 매기기 전 소득에서 빼고, 세액공제는 계산이 끝난 세금에서 뺍니다. 기부금은 2014년부터 세액공제로 바뀌었습니다. 그래서 고소득자일수록 유리하던 구조가 사라졌습니다. 소득 3천만원인 사람과 1억원인 사람이 100만원을 기부하면 둘 다 15만원을 돌려받습니다.
회사에 기부 사실을 알리고 싶지 않습니다
연말정산에서 빼고 이듬해 5월 종합소득세 신고 때 직접 넣으면 됩니다. 정치자금기부금이나 특정 종교단체 기부처럼 회사에 알리기 곤란한 항목에 흔히 쓰는 방법입니다. 공제 효과는 같습니다.
고향사랑기부금을 여러 지자체에 나눠 내도 되나요?
됩니다. 연간 상한 2,000만원 안에서 자유롭게 나눌 수 있고, 답례품은 「매회」 기준으로 30%씩 받습니다. 다만 세액공제 구간은 1년치를 합산해서 계산하므로, 10만원씩 두 곳에 내도 20만원 기부와 공제액은 같습니다.
직접 확인하실 곳
- 국가법령정보센터 — 조세특례제한법 제58조: 고향사랑기부금 3구간 계산식 원문(2025. 12. 23. 개정)
- 국가법령정보센터 — 소득세법 제59조의4: 15%·30% 공제율과 일반기부금 한도 조문
- 고향사랑e음: 행정안전부가 운영하는 공식 기부 창구. 지자체별 답례품을 볼 수 있습니다
함께 보면 좋은 글
- 연말정산 총정리 — 소득공제와 세액공제의 순서
- IRP 세액공제 — 900만원까지 채우는 또 다른 세액공제
- 근로소득 원천징수영수증 — 「결정세액」 칸 읽는 법
- 종합소득세 신고 총정리 — 5월에 직접 넣는 방법
이 글의 기부금 세액공제 내용은 2026년 1월 1일 시행 소득세법과 2025년 12월 23일 개정 조세특례제한법을 기준으로 정리했습니다. 기부금 종류 판정과 한도 계산은 개인의 소득 구조에 따라 달라지므로, 금액이 크면 세무 전문가에게 확인하시기 바랍니다.