마지막 업데이트 2026년 9월 2일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
대출계산기입니다. 금액과 금리만 넣으면 원리금균등·원금균등·만기일시 세 가지를 한 화면에서 비교합니다. 대부분의 계산기는 방식을 하나 골라야 결과가 나오는데, 정작 알고 싶은 건 「어느 쪽이 얼마나 싼가」입니다.
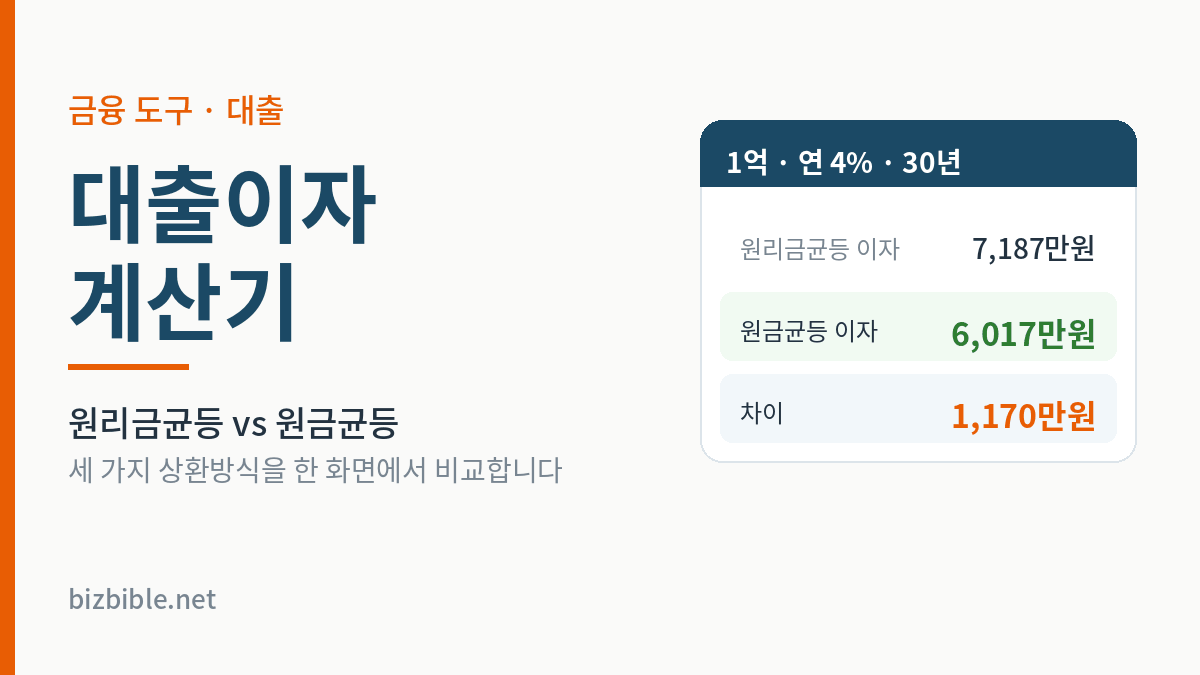
은행 창구에서는 보통 원리금균등을 권합니다. 매달 내는 돈이 똑같아서 계획을 세우기 쉽기 때문입니다. 그런데 1억을 연 4%로 30년 빌릴 때, 방식만 바꿔도 이자가 1,170만원 차이가 납니다. 이 숫자를 보고 고르는 것과 모르고 고르는 것은 다릅니다.
대출이자 계산기
금액과 금리만 넣으면 세 가지 상환방식을 한 화면에서 비교합니다. 총이자가 얼마나 갈리는지 바로 보입니다. 입력값은 저장되지 않습니다.
월 이자 = 남은 원금 × (연이자율 ÷ 12) 로 계산합니다 · 회차마다 원 미만을 절사하고 마지막 회차에서 잔액을 정산하므로, 원금 합계가 정확히 대출금액과 일치합니다 · 금융감독원 계산기는 마지막 회차를 정산하지 않아 총이자가 수백 원 다르게 나옵니다 · 실제 은행은 월별 일수(30일/31일)를 반영하는 곳이 있어 몇천 원까지 차이가 날 수 있습니다 · 중도상환수수료, 인지세, 근저당 설정비, 보증료는 포함하지 않았습니다 · 변동금리 대출은 금리가 바뀌면 상환액이 달라집니다.
30초 요약
- 이자는 남은 원금에만 붙습니다. 원금을 빨리 줄이는 방식일수록 총이자가 적습니다
- 이자가 적은 순서는 언제나 원금균등 → 원리금균등 → 만기일시입니다
- 원금균등은 이자를 아끼는 대신 초반 부담이 큽니다. 그래서 DSR 심사에서 불리할 수 있습니다
- 거치기간은 공짜가 아닙니다. 그동안 원금이 한 푼도 안 줄어듭니다
- 중도상환수수료는 대출 성립일부터 3년 이내에만 받을 수 있습니다 (금융소비자보호법 제20조)
세 가지 방식, 딱 한 줄로
이름이 헷갈리는데, 「무엇을 균등하게 하느냐」만 보면 됩니다.
| 방식 | 무엇이 같은가 | 매달 내는 돈 |
|---|---|---|
| 원리금균등 | 원금 + 이자의 합계 | 끝까지 똑같음 |
| 원금균등 | 원금만 | 점점 줄어듦 |
| 만기일시 | (원금을 안 갚음) | 이자만, 마지막에 원금 전액 |
같은 조건에서 실제로 어떻게 갈리는지 보겠습니다. 1억원 · 연 4% · 30년 기준입니다.
| 방식 | 첫 달 | 마지막 달 | 총이자 |
|---|---|---|---|
| 원리금균등 | 477,415원 | 477,415원 | 71,869,273원 |
| 원금균등 | 611,110원 | 278,983원 | 60,166,655원 |
| 만기일시 | 333,333원 | 1억 333,333원 | 119,999,880원 |
만기일시는 이자만 1억 2천만원입니다. 빌린 돈보다 이자가 더 많습니다. 30년 동안 원금이 1원도 안 줄어드니 매달 붙는 이자가 끝까지 똑같기 때문입니다.
왜 원금균등이 더 싼가
이유는 하나뿐입니다.
이자는 남은 원금에만 붙습니다. 이미 갚은 원금에는 안 붙습니다.
그래서 원금을 빨리 줄일수록 이자를 매기는 대상이 빨리 작아집니다. 첫 달을 뜯어보면 명확합니다.
| 1회차 (1억 · 4%) | 이자 | 원금 | 남는 원금 |
|---|---|---|---|
| 원리금균등 | 333,333원 | 144,082원 | 99,855,918원 |
| 원금균등 | 333,333원 | 277,777원 | 99,722,223원 |
첫 달 이자는 둘 다 333,333원으로 같습니다. 아직 아무것도 안 갚았으니 남은 원금이 1억으로 같기 때문입니다. 갈리는 건 원금입니다. 원금균등은 첫 달에 27만원을 갚고, 원리금균등은 14만원만 갚습니다.
이 차이가 360번 누적됩니다. 원리금균등에서 초반에 내는 돈은 대부분 이자입니다. 1억·4%·30년이면 첫 달 납입액 477,415원 중 이자가 333,333원, 원금은 144,082원입니다. 원금 비중이 절반을 넘는 건 13년쯤 지나서입니다.
그런데 원금균등이 항상 정답은 아닙니다
- DSR 심사에서 불리합니다. DSR은 연간 원리금 상환액으로 계산하는데, 원금균등은 초반 상환액이 크니 같은 소득으로 빌릴 수 있는 한도가 줄어듭니다
- 초반 현금흐름이 빡빡합니다. 위 예시에서 첫 달에 13만원을 더 내야 하는데, 이 돈이 없어 연체하면 이자 아낀 게 의미가 없습니다
- 몇 년 안에 갚을 계획이면 차이가 작습니다. 총이자 차이는 기간이 길수록 벌어집니다. 3년짜리 대출이면 방식보다 금리 0.1%가 더 큽니다
거치기간은 공짜가 아닙니다
거치기간은 원금을 안 갚고 이자만 내는 기간입니다. 당장 나가는 돈이 줄어 좋아 보이지만, 그동안 원금이 1원도 줄지 않습니다.
| 1억 · 4% · 30년 · 원리금균등 | 거치 없음 | 3년 거치 |
|---|---|---|
| 거치 중 월 납입 | — | 333,333원 |
| 거치 후 월 납입 | 477,415원 | 505,208원 |
| 총이자 | 71,869,273원 | 75,687,206원 |
3년 동안 매달 14만원씩 덜 냈는데, 그 대가로 총이자가 382만원 늘고 이후 월 납입액도 2만 8천원 올랐습니다. 거치기간 3년 동안 아낀 돈은 약 519만원인데, 늘어난 이자가 382만원이니 실질적으로는 그 돈을 연 4%대로 다시 빌린 셈입니다.
거치가 합리적인 경우는 그 기간에 확실히 돈이 없고, 이후에는 확실히 여유가 생기는 경우뿐입니다. 전세 만기가 걸려 있거나, 입주 전까지 이중부담이 있는 경우가 그렇습니다. 「일단 편하게 시작하자」는 이유라면 대출금액을 줄이는 편이 낫습니다.
중도상환수수료 — 3년이 기준입니다
돈이 생겨서 대출을 미리 갚으면 은행이 수수료를 뗍니다. 그런데 무한정 받을 수 있는 게 아닙니다. 금융소비자보호법 제20조 제1항 제4호 나목이 원칙적으로 중도상환수수료 부과를 금지하고, 예외를 세 가지만 두었습니다. 그중 첫 번째가 이것입니다.
대출계약이 성립한 날부터 3년 이내에 상환하는 경우
즉 3년 하고 하루가 지나면 중도상환수수료를 못 받습니다. 대출 갈아타기나 조기상환을 고민한다면 실행일이 언제인지부터 확인하세요. 며칠 차이로 수백만원이 갈릴 수 있습니다.
3년 이내라도 수수료는 보통 남은 기간에 비례해 줄어듭니다. 3년 중 2년이 지났으면 1년치만 내는 식입니다. 정확한 산식은 대출약정서에 적혀 있고 은행·상품마다 다르므로, 갚기 전에 창구나 앱에서 정확한 금액을 먼저 조회하시는 게 좋습니다. 은행별 중도상환수수료율은 전국은행연합회 소비자포털에 공시돼 있습니다.
계산식
월 이자율은 연 이자율을 12로 나눈 값입니다. 이자는 매달 남은 원금에 이 비율을 곱해서 나옵니다.
월 이자율 r = 연 이자율 ÷ 12
이번 달 이자 = 남은 원금 × r

[원리금균등] 매달 내는 돈 M
    M = P × r × (1+r)ⁿ ÷ ((1+r)ⁿ − 1)
    P = 대출금액,  n = 총 개월수

[원금균등] 매달 갚는 원금은 고정
    매달 원금 = P ÷ n
    이번 달 납입액 = P ÷ n + 남은 원금 × r

[만기일시]
    매달 납입액 = P × r
    마지막 달 = P × r + P
원리금균등 공식이 왜 저 모양인가
외울 필요는 없지만 알아두면 계산기를 믿을 수 있습니다. 매달 같은 금액 M을 n번 내서 대출금 P가 정확히 0이 되게 만드는 M을 구하는 식입니다. 미래에 낼 M을 현재 가치로 당겨오면 등비수열이 되고, 그 합을 P와 같다고 놓고 M에 대해 풀면 위 식이 나옵니다.
이 계산기는 공식으로 구한 값을 공식을 쓰지 않는 방법으로 한 번 더 검산했습니다. 잔액이 0이 되는 납입액을 수치로 찾아 대조했고, 40개 조건에서 전부 1원 미만으로 일치했습니다.
금융감독원 계산기와 몇백 원 다른 이유
금융감독원 「파인」의 대출계산기와 대조하면 총이자가 조금 다르게 나옵니다. 1억·4%·30년 기준으로 월 납입액 477,415원은 정확히 같고, 총이자만 233원 차이납니다.
이유는 마지막 회차 처리입니다. 금감원은 소수점이 붙은 월 납입액을 360번 곱해서 총이자를 냅니다. 그래서 금감원 계산에서는 원금 합계가 정확히 1억이 되지 않습니다. 이 계산기는 실제 은행처럼 회차마다 원 미만을 절사하고 마지막 회차에서 잔액을 정산합니다. 그래서 원금 합계가 대출금액과 정확히 맞아떨어집니다.
어느 쪽이든 실제 은행 고지서와는 또 조금 다릅니다. 은행에 따라 월별 일수(30일·31일)를 반영하기 때문입니다. 이 계산기는 판단을 위한 도구이고, 정확한 금액은 대출 실행 후 상환 스케줄표를 보시면 됩니다.
자주 묻는 질문
금리가 0.5% 오르면 얼마나 늘어나나요?
1억·30년 기준으로 연 4.0%에서 4.5%로 오르면 월 납입액이 477,415원에서 506,685원으로 약 2만 9천원 오릅니다. 총이자는 7,187만원에서 8,241만원으로 1,054만원 늘어납니다. 위 계산기에 금리만 바꿔 넣어보시면 바로 나옵니다.
기간을 30년에서 20년으로 줄이면?
같은 조건에서 월 납입액은 477,415원에서 605,980원으로 12만 8천원 늘지만, 총이자는 7,187만원에서 4,543만원으로 2,644만원 줄어듭니다. 기간을 줄이는 것이 상환방식을 바꾸는 것보다 효과가 큽니다.
변동금리인데 어떻게 넣나요?
지금 금리를 넣어 보고, 1%포인트 올린 값으로도 한 번 더 넣어보시는 걸 권합니다. 그 금액을 감당할 수 있어야 안전한 대출입니다. 변동금리는 보통 6개월마다 바뀝니다. 금융회사별 대출금리는 금융감독원 금융상품 한눈에에서 비교할 수 있습니다.
중간에 원금을 일부 갚으면 뭐가 좋아지나요?
두 가지 중 하나를 고를 수 있습니다. 기간을 줄이거나, 월 납입액을 줄이거나입니다. 이자를 아끼는 쪽은 기간 단축입니다. 월 납입액을 줄이면 당장 편하지만 대출 기간이 그대로라 이자를 오래 냅니다.
사업자대출도 이 계산이 맞나요?
상환 계산식은 같습니다. 다만 사업자대출은 만기일시나 마이너스통장 형태가 많아 「매달 이자만」 구조인 경우가 흔합니다. 이 경우 만기일시 칸을 보시면 됩니다. 또 개인사업자는 지급이자를 필요경비로 처리할 수 있어 실질 부담이 위 숫자보다 낮아집니다.
함께 보면 좋은 글
- 월급 실수령액 계산기 — 상환액이 감당 가능한지 보려면 세후 소득부터 확인해야 합니다
- 전세사기 피하는 법, 계약 전에 확인할 7가지 — 전세자금대출을 받는다면 계약 단계가 더 중요합니다
- 4대보험 계산기 — 사업자라면 대출 상환 여력을 볼 때 함께 계산해야 합니다
- 퇴직금 계산기 — 직원이 있다면 매달 쌓아둘 금액도 고정지출입니다
- 실업급여계산기 — 하루 얼마씩 며칠 받는지
- 청년일자리도약장려금 계산기 — 청년 1명당 720만원, 채용 전에 신청
- 월세세액공제 계산기 — 월세로 돌려받는 세금, 부부 각각 공제까지
- 비즈바이블 계산기 모음 — 부가세, 주휴수당, 연차수당
- 종합소득세계산기 — 5월에 낼 세금과 간편장부·복식부기 판정
- 대출이자 계산 2026 — 두 방식의 총이자 차이와 중도상환수수료