마지막 업데이트 2026년 9월 22일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
운행기록부를 안 쓰면 관련비용이 1,500만원에서 잘린다는 건 아셨을 겁니다. 그래서 국세청 서식을 열어 보면 칸이 13개입니다. 여기서 대부분 포기합니다.
그런데 내용을 직접 읽어 보면 이야기가 다릅니다.
게다가 어려울 게 없죠!
국세청 양식을 꼭 쓸 필요가 없고, 13칸 중 매일 적는 칸은 다섯 개뿐입니다.
30초 요약
- 국세청 양식이 아니어도 됩니다 — 다섯 항목만 들어가면 엑셀도 인정됩니다.
- 13칸 중 매일 적는 칸은 다섯 개입니다.
- 출·퇴근은 업무용입니다. 원격지 출퇴근도 포함됩니다.
- 세무서에 내는 서류가 아니라 요구받을 때 즉시 내는 서류입니다.
국세청 양식을 꼭 쓸 필요는 없습니다
운행기록 방법은 소득세법 시행규칙 제42조 제2항이 국세청장 고시에 넘겨 놓았습니다. 그 고시 제2조를 그대로 옮기면 이렇습니다.
별지 서식 「업무용승용차 운행기록부」를 작성하는 것으로 하되, 별지 서식상의 차종, 자동차등록번호, 사용일자, 사용자, 운행내역이 포함된 별도의 서식으로 작성할 수 있다.
업무용승용차 운행기록 방법에 관한 고시 제2조
즉 다섯 항목만 들어 있으면 서식은 자유입니다. 엑셀 시트든 구글 스프레드시트든 차량 관리 앱이든 상관없습니다. 손으로 쓴 수첩도 이 다섯 가지가 있으면 됩니다.
- 차종
- 자동차등록번호
- 사용일자
- 사용자
- 운행내역
하나 주의할 것이 있습니다. 같은 이름의 고시가 두 개입니다. 개인사업자는 소득세법을 근거로 한 국세청고시 제2025-5호, 법인은 법인세법을 근거로 한 제2026-8호입니다. 본문 내용은 같습니다.
서식 13칸은 이렇게 생겼습니다
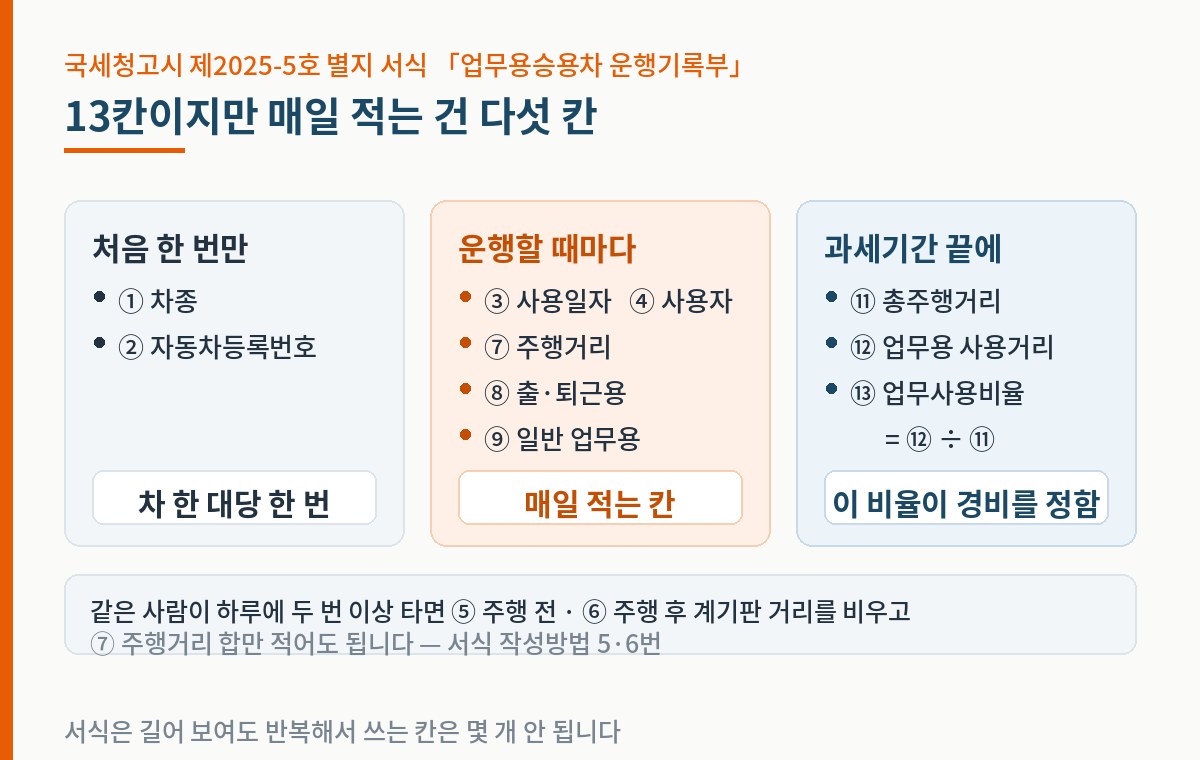
①부터 ⑬까지 번호가 붙어 있지만, 적는 시점으로 나누면 세 덩어리입니다.
- 차 한 대당 한 번 — ① 차종, ② 자동차등록번호
- 운행할 때마다 — ③ 사용일자, ④ 사용자, ⑦ 주행거리, ⑧ 출·퇴근용, ⑨ 일반 업무용
- 과세기간이 끝나면 한 번 — ⑪ 총주행거리, ⑫ 업무용 사용거리, ⑬ 업무사용비율
④ 사용자는 운전자가 아닙니다
서식 작성방법 4번이 괄호로 못 박아 두었습니다. 「운전자가 아닌 차량이용자」의 부서와 성명을 적으라는 것입니다. 직원이 운전하고 사장이 탔다면 적히는 이름은 사장입니다. 1인 사업자라면 매번 같은 이름이 들어갑니다.
같은 날 두 번 타면 계기판 숫자를 안 적어도 됩니다
실무에서 가장 성가신 것이 ⑤ 주행 전, ⑥ 주행 후 계기판 누적거리입니다. 그런데 작성방법 5·6번에 이런 단서가 붙어 있습니다.
당일 동일인이 2회 이상 사용하는 경우 ⑤란을 적지 않고 ⑦란에 주행거리의 합만 적을 수 있습니다.
업무용승용차 운행기록부 서식 작성방법 5·6번
혼자 쓰는 차라면 사실상 하루 한 줄로 끝납니다. 날짜, 이름, 그날 총 주행거리, 그중 출퇴근 몇 ㎞, 업무 몇 ㎞. 이게 전부입니다.
업무용 사용거리는 어디까지인가
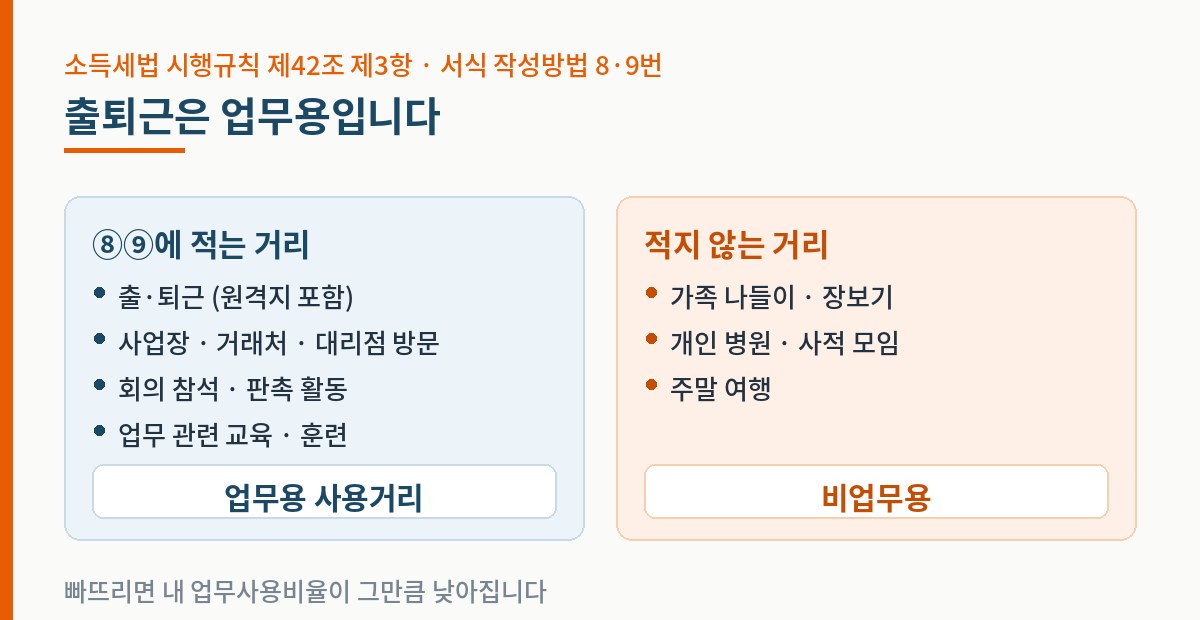
소득세법 시행규칙 제42조 제3항이 업무용 사용거리를 이렇게 정의합니다. 제조·판매시설 등 사업장 방문, 거래처·대리점 방문, 회의 참석, 판촉 활동, 출·퇴근 등 직무와 관련된 업무수행을 위해 주행한 거리.
여기서 놓치기 쉬운 것이 셋입니다.
- 출·퇴근은 업무용입니다. 조문에 그대로 적혀 있습니다.
- 원격지 출·퇴근도 포함됩니다. 작성방법 8번이 괄호로 명시했습니다.
- 업무 관련 교육·훈련도 일반 업무용입니다. 작성방법 9번에 들어 있습니다.
출퇴근 거리를 뺀 채로 적는 분이 의외로 많습니다. 그러면 손해 보는 쪽은 본인입니다. ⑬ 업무사용비율이 그만큼 낮아지고, 그 비율이 곧 경비 인정액이기 때문입니다.
이 비율이 얼마를 바꾸나
⑬ 업무사용비율은 ⑫ ÷ ⑪입니다. 그리고 관련비용 × 업무사용비율이 경비로 인정되는 금액입니다. 운행기록부를 안 쓰면 관련비용이 1,500만원을 넘는 순간 1,500만원을 관련비용으로 나눈 비율이 강제로 매겨집니다.
관련비용이 2,000만원인 경우를 놓고 비교해 보겠습니다.
| 운행기록부 | 업무사용비율 | 인정 금액 |
|---|---|---|
| 작성 | 90% | 1,800만원 |
| 작성 | 75% | 1,500만원 |
| 작성 | 60% | 1,200만원 |
| 미작성 | 75% (1,500÷2,000) | 1,500만원 |
표를 보면 기준선이 보입니다. 미작성 시 인정액은 관련비용이 얼마든 딱 1,500만원입니다. 그러니 손익분기가 되는 업무사용비율은 1,500만원 ÷ 관련비용입니다.
- 관련비용 1,500만원 이하 — 안 써도 100% 인정. 운행기록부가 필요 없습니다.
- 관련비용 2,000만원 — 업무사용비율이 75%를 넘으면 쓰는 쪽이 이득
- 관련비용 3,000만원 — 업무사용비율이 50%만 넘어도 쓰는 쪽이 이득
관련비용이 클수록 운행기록부의 값어치가 커집니다. 반대로 차 유지비가 연 1,500만원에 못 미친다면 굳이 매일 적을 이유가 없습니다. 관련비용에 무엇이 들어가는지는 업무용승용차 비용처리 글에 정리해 두었습니다.
세무서에 내는 서류가 아닙니다
소득세법 시행령 제78조의3 제6항은 「작성·비치하여야 하며, 납세지 관할 세무서장이 요구할 경우 이를 즉시 제출하여야 한다」고 되어 있습니다. 평소에는 갖고만 있다가, 요구가 오면 그때 내는 것입니다.
「즉시」라는 말이 중요합니다. 요구를 받고 나서 만들 시간은 없습니다. 그리고 고시 제3조는 운행기록부 하나로 끝나지 않는다는 점도 알려 줍니다.
과세관청의 요청시 업무용승용차 관리 규정, 출장명령서 등을 통하여 업무목적을 소명하여야 한다.
업무용승용차 운행기록 방법에 관한 고시 제3조
직원이 있는 사업장이라면 차량 관리 규정을 한 장 만들어 두는 것이 안전합니다. 1인 사업자라도 거래처 방문 기록이 남는 것들 — 세금계산서, 주유 카드 내역, 통행료 내역 — 을 함께 보관해 두면 운행기록부의 숫자를 뒷받침할 수 있습니다.
정리하면, 운행기록부는 양식의 문제가 아니라 습관의 문제입니다. 다섯 항목이 들어간 시트를 하나 만들어 두고 하루 한 줄씩 채우는 것으로 충분합니다. 차를 산 첫날부터 시작하는 것이 가장 쉽고, 그다음으로 쉬운 것이 오늘 시작하는 것입니다.
확인해 볼 곳
- 업무용승용차 운행기록 방법에 관한 고시 — 제2조(서식), 제3조(업무목적 소명), 별지 서식
- 소득세법 시행령 — 제78조의3 제6항·제7항
- 소득세법 시행규칙 — 제42조 제2항·제3항
- 국세청 — 업무용승용차 운행기록부 서식 내려받기
함께 보면 좋은 글
- 업무용차량 등록 요건 — 명의·차종·사업 관련성
- 업무용승용차 비용처리 — 1,500만원과 800만원의 뜻
- 업무전용자동차보험 — 2대째는 전액 날아갑니다