마지막 업데이트 2026년 9월 17일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
차를 사고 나서 가장 먼저 막히는 질문이 있습니다. 「이 차, 업무용으로 등록되는 건가?」 그런데 자동차등록증에는 업무용이라는 칸이 없습니다.
업무용 차량 등록은 등록소에서 도장을 받는 문제가 아니라 세법이 경비로 봐 주느냐의 문제입니다. 갈리는 곳은 세 군데뿐입니다.
저는 이번에 업무용 차량으로 냉동 탑차 ST1을 구매했습니다. 알아봐야 했던 것들을 조문으로 정리했습니다.
30초 요약
- 자동차등록증에 「업무용」이라는 표시는 없습니다. 세무상 판단입니다.
- 갈리는 곳은 사업 관련성 · 명의 · 차종 세 가지입니다.
- 경차 · 화물차 · 9인승 이상 승합차는 한도 규정 자체가 적용되지 않습니다.
- 등록 다음에 오는 것이 진짜입니다 — 업무전용자동차보험과 운행기록부.
등록증에 「업무용」이라는 칸은 없다
자동차등록증에 적히는 것은 소유자 명의와 차량 정보뿐입니다. 업무용인지 아닌지를 정하는 것은 자동차관리법이 아니라 소득세법과 법인세법입니다.
그래서 같은 차, 같은 번호판이라도 누구 명의로 두었고 어디에 썼느냐에 따라 경비가 되기도 하고 통째로 부인되기도 합니다. 「등록을 했으니 됐다」는 생각이 가장 위험합니다.
세 관문 — 사업 관련성, 명의, 차종
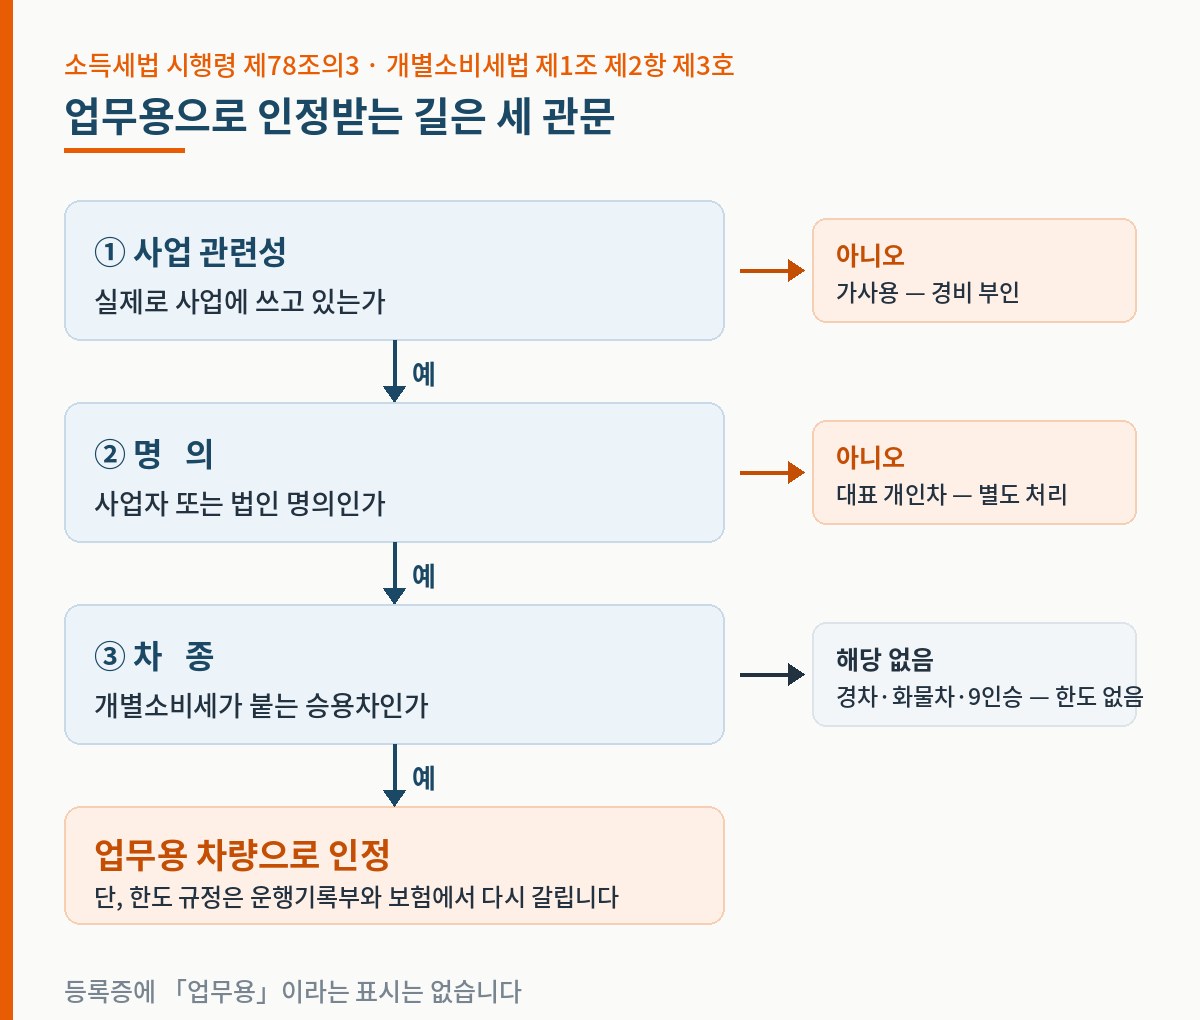
① 사업 관련성 — 실제로 쓰고 있는가
첫 번째 관문입니다. 사업에 쓰지 않는 차는 명의를 어떻게 돌려도 경비가 되지 않습니다. 반대로 출퇴근도 업무용 사용에 포함되므로 빠뜨릴 이유가 없습니다.
이것을 증명하는 유일한 서류가 운행기록부입니다. 세무서에 내는 것이 아니라 소명을 요구받을 때 내놓는 것이라, 없으면 그때 가서 만들 수 없습니다.
② 명의 — 개인사업자와 법인이 다릅니다
개인사업자는 사업자와 개인이 법적으로 같은 사람이라, 대표자 본인 명의로 등록하면 됩니다. 별도로 상호를 올릴 필요가 없습니다.
법인은 다릅니다. 반드시 법인 명의여야 하고, 대표이사 개인 명의 차량을 회사가 대신 부담하는 구조는 법인의 업무용승용차로 보기 어렵습니다. 이 경우 대표이사 상여로 잡힐 위험이 있습니다.
③ 차종 — 여기서 확정적으로 갈립니다
세법이 한도를 거는 대상은 「업무용승용차」인데, 그 정의가 개별소비세법 제1조 제2항 제3호에 해당하는 승용자동차입니다. 여기에 해당하지 않으면 한도 규정이 적용되지 않습니다. 「경우에 따라」가 아니라 차종만으로 끝납니다.
| 차종 | 업무용승용차 한도 | 부가세 |
|---|---|---|
| 승용차 8인승 이하 | 적용 | 불공제 |
| 경차(1,000cc 이하 규격) | 적용 안 됨 | 공제 |
| 화물차(트럭·밴·탑차) | 적용 안 됨 | 공제 |
| 9인승 이상 승합차 | 적용 안 됨 | 공제 |
차종별 부가세 판단은 사업자 차량 부가세 환급 글에 표로 정리해 두었습니다.
등록 절차는 다섯 단계
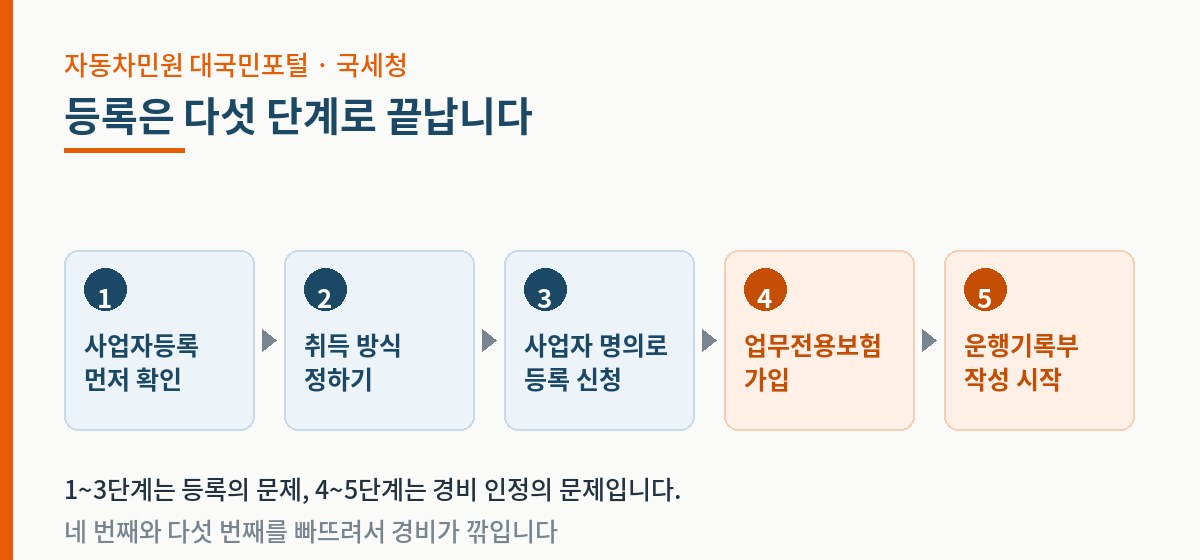
- 사업자등록이 되어 있는지 먼저 확인한다.
- 구매 · 리스 · 렌트 중 취득 방식을 정한다.
- 사업자 또는 법인 명의로 신규등록 또는 이전등록을 신청한다.
- 업무용승용차가 2대 이상이면 업무전용자동차보험에 가입한다.
- 운행기록부를 만들어 그날부터 기록한다.
| 구분 | 서류 | 비고 |
|---|---|---|
| 사업자 확인 | 사업자등록증 | 법인은 법인등기사항증명서 추가 |
| 차량 | 매매계약서 또는 리스·렌트 계약서 | 법인은 반드시 법인 명의 |
| 등록 신청 | 자동차 등록(이전등록) 신청서 | 자동차민원 대국민포털 또는 등록사업소 |
| 보험 | 업무전용자동차보험 증권 | 2대째부터 필요 |
| 운행 관리 | 운행기록부 | 제출용이 아니라 보관·소명용 |
등록 다음이 진짜입니다
업무전용자동차보험 — 1대는 비용인정! 2대째는 0!
개인사업자가 업무용승용차를 1대만 두고 있다면 이 보험에 들지 않아도 관련비용을 그대로 인정받습니다. 여기까지는 걱정할 일이 없습니다.
문제는 2대째입니다. 미가입 차량의 인정 비율이 2024~2025년 귀속분까지는 2분의 1 이었지만, 2026년 귀속분부터는 0입니다. 절반이 아니라 통째로 날아갑니다. 자세한 기준일과 공동사업장 처리는 업무전용자동차보험, 2대째는 전액 날아갑니다에 정리해 두었습니다.
운행기록부 — 안 쓰면 1,500만원이 천장
운행기록부를 쓰지 않으면 업무용승용차 관련비용을 연 1,500만원까지만 전액 업무용으로 보고, 그 위로는 비율이 매겨집니다. 관련비용이 3,000만원이면 50%만 남습니다.
이것과 별개로 감가상각비는 항상 연 800만원이 한도이고, 정액법 5년으로 계산합니다. 두 숫자는 층이 다른 규칙이라 헷갈리기 쉬운데, 업무용승용차 비용처리 글에 그림으로 갈라 두었습니다.
헷갈리는 사례
| 상황 | 결과 | 참고 |
|---|---|---|
| 개인사업자가 본인 차를 업무·개인 겸용 | 업무사용비율만큼만 경비 | 운행기록부로 비율 입증 |
| 법인이 대표이사 개인 차의 리스료를 부담 | 법인의 업무용승용차로 보기 어려움 | 법인 명의 전환 필요 |
| 경차를 사업자 명의로 구매 | 한도 규정 적용 배제 | 부가세도 공제 |
| 냉동 탑차 등 화물차를 구매 | 한도 규정 적용 배제 | 부가세 공제 · 전액 경비 |
| 9인승 이상 승합차 등록 | 한도 규정 미적용 | 승차정원은 등록증 기준 |
정리하면, 업무용 차량 등록은 「사업자 명의로 샀는가」에서 끝나지 않습니다. 차종에서 한 번, 보험에서 한 번, 기록에서 한 번 더 갈립니다. 차를 고르는 단계에서 이 세 곳을 먼저 확인하시는 편이 나중에 소명하는 것보다 훨씬 쌉니다.
확인해 볼 곳
- 소득세법 시행령 — 제78조의3(업무용승용차 관련비용)
- 개별소비세법 — 제1조 제2항 제3호(승용자동차의 범위)
- 자동차민원 대국민포털 — 이전등록·신규등록 신청
- 국세청 — 업무용승용차 세무처리 안내
함께 보면 좋은 글
- 사업자 차량 부가세 환급 — 되는 차와 안 되는 차
- 업무용승용차 비용처리 — 1,500만원과 800만원의 뜻
- 업무전용자동차보험 — 2대째는 전액 날아갑니다