마지막 업데이트 2026년 9월 14일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
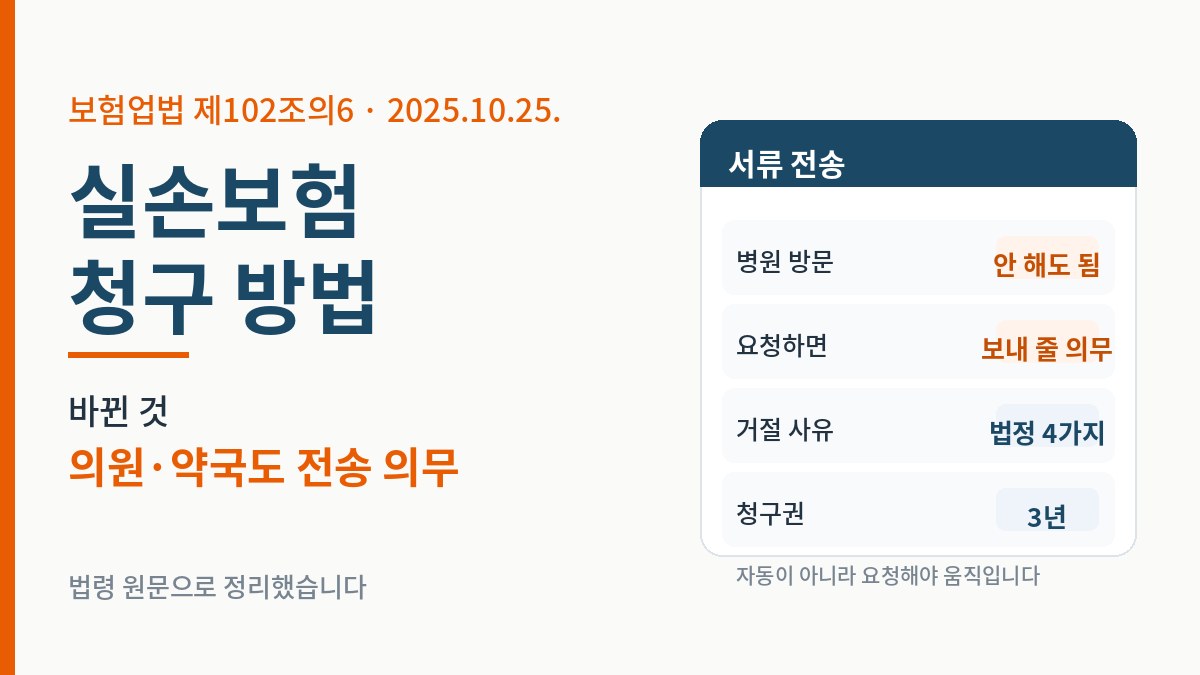
병원비 영수증 떼러 다시 병원에 가신 적 있으시죠. 이제 안 가셔도 됩니다. 2025년 10월 25일부터 동네 의원과 약국까지 서류를 보험사로 직접 보내 주게 법이 바뀌었습니다.
그런데 「요청하면 보내 준다」지 자동은 아닙니다. 그리고 병원이 거절할 수 있는 사유도 법에 정해져 있습니다. 순서대로 보겠습니다.
30초 요약
- 병원급은 2024년 10월 25일, 의원·약국은 2025년 10월 25일부터 전송 의무가 생겼습니다
- 앱 이름은 「실손24」입니다. 서류를 떼는 게 아니라 병원이 보내게 요청하는 구조입니다
- 병원이 거절할 수 있는 「정당한 사유」는 네 가지뿐이고 전부 전산 문제입니다
- 청구권 시효는 3년입니다(상법 제662조). 지난 진료비도 아직 됩니다
- 보험사는 지급액을 정한 날부터 10일 안에 줘야 합니다(상법 제658조)
법이 바뀐 자리
근거는 보험업법 제102조의6입니다. 2023년 10월 24일에 신설됐습니다.
① 실손의료보험계약의 보험계약자, 피보험자, 보험금을 취득할 자 또는 그 대리인은 보험금을 청구하기 위하여 (…) 요양기관으로 하여금 진료비 계산서·영수증, 진료비 세부산정내역 등 보험금 청구에 필요한 서류 (…)를 보험회사에 전자적 형태로 전송하여 줄 것을 요청할 수 있다.
② 제1항의 요청을 받은 요양기관은 「의료법」 제21조 및 「약사법」 제30조에도 불구하고 대통령령으로 정하는 정당한 사유가 없으면 그 요청에 따라야 한다.
— 보험업법 제102조의6
두 군데를 읽어야 합니다.
첫째, 「~에도 불구하고」입니다. 의료법 제21조는 진료기록을 함부로 내주지 못하게 막는 조항입니다. 그동안 병원이 「개인정보라 안 된다」고 했던 근거가 이겁니다. 그 벽을 보험업법이 뚫었습니다.
둘째, 「따라야 한다」입니다. 권고가 아니라 의무입니다. 다만 「요청할 수 있다」이므로 내가 요청해야 시작됩니다. 가만히 있으면 아무 일도 일어나지 않습니다.
언제부터인지가 갈립니다
| 어디 | 시행일 |
|---|---|
| 병원급 의료기관 (종합병원·병원·요양병원 등) | 2024년 10월 25일 |
| 의원급 의료기관 (동네 의원·치과의원·한의원) | 2025년 10월 25일 |
| 약국 | 2025년 10월 25일 |
법 부칙이 「공포 후 2년이 경과한 날」로 정해서 의원과 약국이 1년 늦게 들어왔습니다. 2026년 지금은 세 곳 모두 의무 대상입니다.
어떻게 하나
「실손24」 앱이나 홈페이지에서 합니다. 흐름은 이렇습니다.
- 본인 인증 후 가입한 실손보험이 자동으로 조회됩니다
- 진료받은 병원과 날짜를 고릅니다
- 보험금을 청구할 보험사를 고릅니다
- 요청하면 병원이 서류를 보험사로 직접 보냅니다
2번과 3번은 시행령에도 그대로 적혀 있는 확인 항목입니다. 시행령 제48조의2 제1항이 「피보험자의 진료내역」과 「보험금을 청구할 보험회사」를 확인하라고 정하고 있습니다.
서류가 다 가는 건 아닙니다
법이 정한 전송 대상은 진료비 계산서·영수증, 진료비 세부산정내역 등입니다. 진단서나 소견서는 포함되지 않습니다.
보험사가 진단명을 요구하는 건(수술, 입원, 큰 금액) 여전히 따로 떼서 내셔야 합니다. 통원 치료비처럼 금액이 작은 건은 대부분 계산서만으로 처리됩니다.
병원이 거절할 수 있는 경우는 네 가지뿐
「우리는 안 한다」는 거절 사유가 되지 않습니다. 시행령이 정당한 사유를 네 가지로 한정했습니다.
- 전산시스템에 장애가 났거나 보수·점검 중인 경우
- 해킹 등 전자적 침해행위가 발생해 시스템을 차단해야 하는 경우
- 시스템 연계 등 사전절차를 진행 중인 경우(금융위 고시로 정한 범위)
- 위에 준하는 경우로서 금융위가 고시한 경우
보시면 전부 전산 사정입니다. 「번거롭다」, 「개인정보라 곤란하다」는 여기 없습니다. 세 번째 사유 때문에 아직 연계가 안 끝난 곳이 있을 수는 있지만, 그건 시간이 지나면 해소되는 사유입니다.
실제로 거절당하셨다면 이유를 물어보시고, 위 네 가지가 아니면 금융감독원이나 보험사에 알리시면 됩니다.
지난 병원비도 아직 됩니다
보험금청구권은 3년간, 보험료 또는 적립금의 반환청구권은 3년간, 보험료청구권은 2년간 행사하지 아니하면 시효의 완성으로 소멸한다.
— 상법 제662조
귀찮아서 미뤄둔 병원비가 있다면 3년 안쪽이면 지금 청구하실 수 있습니다. 몇천원짜리도 모으면 꽤 됩니다. 실손24로 하면 한 번에 여러 건을 넣을 수 있으니 지난 3년치를 한꺼번에 정리하시는 게 효율적입니다.
받는 쪽 기한도 법에 있습니다. 보험사는 지급할 금액을 정한 날부터 10일 안에 줘야 합니다(상법 제658조). 약관에 더 짧게 정해져 있으면 그쪽이 우선입니다.
자주 묻는 질문
실손24에 내 보험이 안 뜹니다
단체보험이거나 오래된 계약이면 조회가 안 되는 경우가 있습니다. 그때는 보험사 앱으로 직접 청구하시면 됩니다. 실손24가 유일한 방법은 아닙니다.
가족 것도 대신 할 수 있나요
법에 「그 대리인」이 들어 있습니다(제102조의6 제1항). 미성년 자녀는 보호자가 할 수 있고, 성인 가족은 위임 절차가 필요합니다. 앱에서 안내합니다.
금액이 작으면 청구 안 하는 게 낫나요
보험료 산정에 영향이 가는 건 4세대 이후 실손의 비급여 할증입니다. 급여 부분은 해당하지 않습니다. 다만 비급여를 많이 청구하면 다음 갱신 때 보험료가 오를 수 있으니, 본인 계약이 몇 세대인지부터 확인해 보시는 게 순서입니다.
병원이 아직 연계가 안 됐다는데요
시행령의 세 번째 정당한 사유에 해당할 수 있습니다. 그 경우엔 종이 서류로 받아서 보험사 앱에 올리시면 됩니다. 청구 자체가 막히는 것은 아닙니다.
확인해 볼 곳
- 보험업법 제102조의6 — 서류 전송 요청권
- 보험업법 시행령 제48조의2 — 정당한 사유 네 가지
- 상법 제662조 — 보험금청구권 3년
- 금융감독원 — 보험 민원과 상담
함께 보면 좋은 글
- 건강보험료 지역가입자 — 산정 기준과 임의계속가입
- 국가건강검진 대상자 확인 — 무료로 받는 범위
이 글은 2026년 9월 14일 기준 법령으로 작성했습니다. 개별 계약의 보상 범위는 본인 약관과 보험사에 확인하시기 바랍니다.