마지막 업데이트 2026년 9월 22일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
“법인으로 사면 세금이 유리하다”는 말을 자주 듣습니다. 차에 관해서는 절반만 맞습니다.
업무용승용차 규정은 소득세법과 법인세법에 거의 똑같이 복사되어 있습니다. 800만원 한도도, 1,500만원 선도, 정액법 5년도 같습니다. 다른 곳은 딱 세 군데인데, 그 세 군데가 법인 쪽에 더 가혹합니다.
30초 요약
- 한도·상각방법·운행기록 규칙은 개인과 법인이 같습니다.
- 업무전용자동차보험 — 개인은 1대 예외가 있지만 법인은 첫 차부터 영(0)원입니다.
- 취득가액 8,000만원 이상 법인차는 연녹색 번호판을 안 달면 업무사용금액이 영(0)원입니다.
- 개인은 복식부기의무자만 적용되지만, 법인은 규모와 무관하게 전부 적용됩니다.
같은 것부터 정리하면
소득세법 제33조의2와 법인세법 제27조의2를 나란히 놓고 보면 문장이 거의 같습니다. 다음은 어느 쪽이든 동일합니다.
- 대상 차종 — 개별소비세법 제1조 제2항 제3호의 승용자동차
- 감가상각 방법 — 정액법, 내용연수 5년 강제
- 감가상각비 한도 — 연 800만원, 초과분은 이월
- 운행기록부 없을 때 — 관련비용 1,500만원 이하면 100%, 초과하면 1,500만원 ÷ 관련비용
- 명세서 미제출 가산세 — 산입액의 100분의 1 (소득세법 제81조의14 / 법인세법 제74조의2)
숫자만 보면 우열이 없습니다. 「법인이 더 많이 털 수 있다」는 말은 적어도 이 조문들 안에서는 사실이 아닙니다.
다른 것은 세 군데입니다
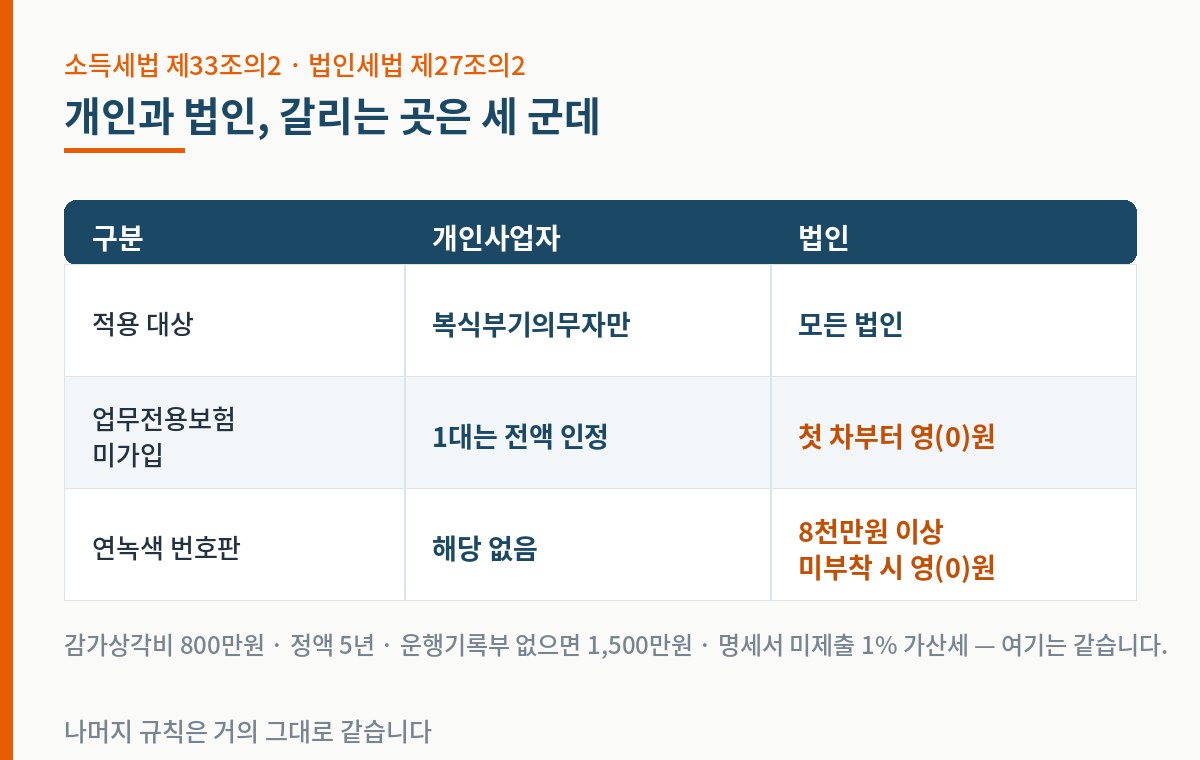
① 적용 대상 — 법인은 규모를 가리지 않습니다
개인사업자는 복식부기의무자일 때만 이 규정을 적용받습니다. 간편장부 대상자라면 업무용승용차 한도 규정 자체가 걸리지 않습니다.
반면 법인세법 제27조의2는 「내국법인」이라고만 씁니다. 매출이 얼마든, 직원이 몇 명이든, 법인이면 첫해부터 전부 적용됩니다. 법인을 세우는 순간 이 규정 안으로 들어옵니다.
② 업무전용자동차보험 — 법인은 1대 예외가 없습니다
이 차이가 가장 큽니다. 소득세법 시행령 제78조의3 제4항 제2호는 개인사업자에게 「1대: 업무사용비율금액」이라는 예외를 줍니다. 차가 한 대뿐이면 보험에 들지 않아도 깎이지 않습니다.
법인세법 시행령 제50조의2 제4항 제2호에는 그 예외가 없습니다. 문장이 한 줄입니다.
업무전용자동차보험에 가입하지 아니한 경우: 영(0)원
법인세법 시행령 제50조의2 제4항 제2호
법인 명의로 차를 한 대 사고 일반 자동차보험에 들었다면, 그 차에 들어간 유류비·보험료·자동차세·감가상각비 전부가 손금이 되지 않습니다. 개인사업자 기준을 알고 계셨다면 정확히 반대입니다. 개인의 2대째 규정은 업무전용자동차보험, 2대째는 전액 날아갑니다에 정리해 두었습니다.
③ 연녹색 번호판 — 8,000만원이 문턱입니다
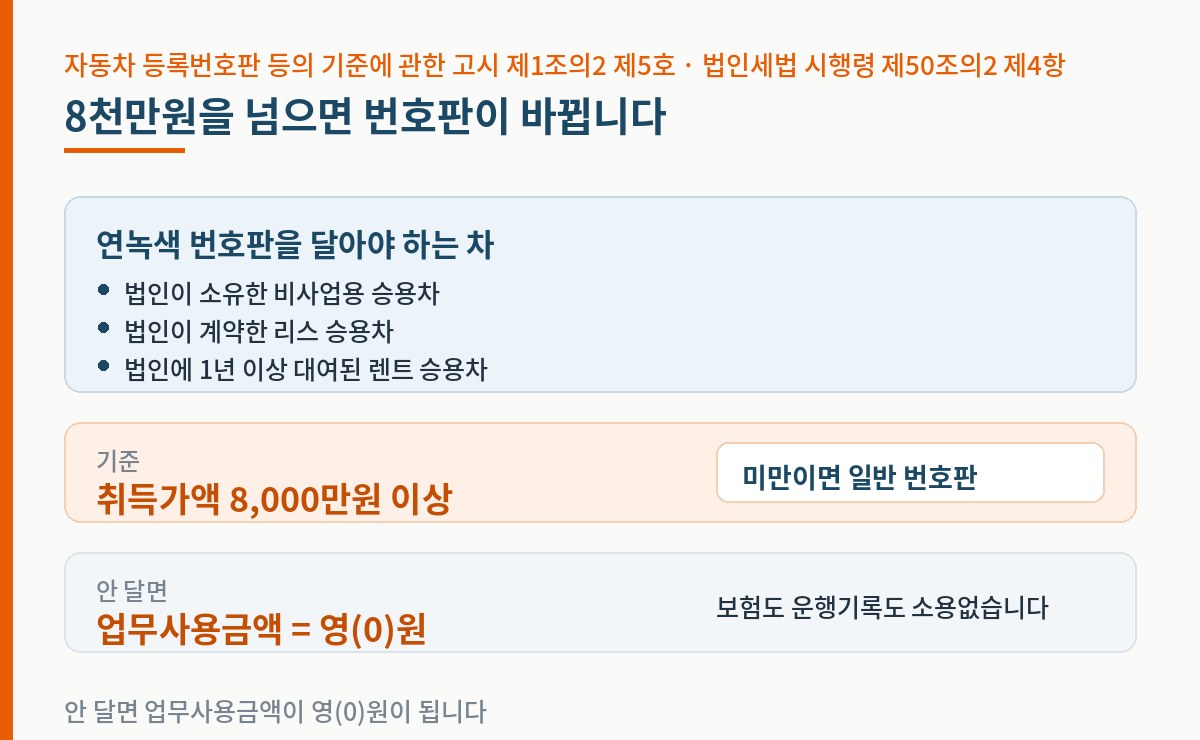
개인사업자에게는 아예 없는 규칙입니다. 법인세법 시행령 제50조의2 제4항 본문 단서에 이렇게 붙어 있습니다.
다만, 해당 업무용승용차에 재정경제부령으로 정하는 자동차등록번호판을 부착하지 않은 경우에는 영(0)원으로 한다.
법인세법 시행령 제50조의2 제4항
여기서 말하는 번호판이 연녹색 바탕에 검은색 문자의 법인업무용 번호판입니다. 대상은 취득가액 8,000만원 이상인 법인 승용차이고, 소유뿐 아니라 리스와 1년 이상 렌트도 포함됩니다.
| 확보 방식 | 연녹색 번호판 대상 |
|---|---|
| 법인이 소유(구매·할부) | 취득가액 8,000만원 이상이면 대상 |
| 법인이 리스 | 계약자가 법인이면 대상 |
| 법인이 렌트 | 대여기간 합계 1년 이상이면 대상 |
| 8,000만원 미만 | 일반 번호판 |
주의할 점은 이 단서가 다른 요건보다 앞에 선다는 것입니다. 업무전용자동차보험에 들고 운행기록부를 성실히 써도, 번호판을 안 달았으면 업무사용금액은 영(0)원입니다.
그래서 어느 쪽이 나은가
차만 놓고 보면 이렇게 정리됩니다.
| 상황 | 유리한 쪽 | 이유 |
|---|---|---|
| 간편장부 대상 개인사업자 | 개인 | 한도 규정 자체가 적용 안 됨 |
| 차가 한 대뿐 | 개인 | 보험 미가입 1대 예외 |
| 8,000만원 넘는 차 | 개인 | 번호판 의무 없음 |
| 차가 여러 대 · 직원이 운행 | 비슷함 | 둘 다 보험 가입이 전제 |
표만 보면 개인이 낫습니다. 다만 이것은 차 한 대의 경비 처리만 놓고 본 결론입니다. 법인으로 할지 개인으로 할지는 세율 구조, 대표자 급여, 배당, 책임 범위처럼 차보다 훨씬 큰 변수들로 결정할 문제입니다. 차 때문에 법인을 세우는 것은 순서가 거꾸로입니다.
이미 법인이시라면 순서는 하나입니다. 업무전용자동차보험을 먼저 확인하고, 8,000만원이 넘으면 번호판을 확인하고, 그다음 운행기록부를 씁니다. 앞의 둘은 하나만 틀려도 뒤의 노력이 전부 무의미해집니다.
확인해 볼 곳
- 법인세법 시행령 — 제50조의2 제4항(보험·번호판), 제7항
- 소득세법 시행령 — 제78조의3 제4항 제2호(1대 예외)
- 자동차 등록번호판 등의 기준에 관한 고시 — 제1조의2 제5호, 제4조(색상)
- 국세청 — 업무용승용차 세무처리 안내
함께 보면 좋은 글
- 업무용차량 등록 요건 — 명의·차종·사업 관련성
- 업무전용자동차보험 — 2대째는 전액 날아갑니다
- 차량 리스·렌트·할부 — 세금이 어디서 갈리나