마지막 업데이트 2026년 9월 4일 · 법령이나 제도가 바뀌면 이 글도 함께 고칩니다.
3.3% 계산기입니다. 프리랜서나 용역에게 돈을 줄 때 떼는 금액과 상대가 실제로 받는 금액이 한 번에 나옵니다. 실수령액을 정해 놓고 거꾸로 계약금액을 뽑는 기능도 넣었습니다.
대부분의 계산기는 3.3%만 계산합니다. 그런데 실무에서 자주 틀리는 건 3.3%가 아니라 8.8%로 떼야 하는 경우입니다. 그래서 두 가지를 함께 넣었습니다.
3.3% 계산기 (2026년)
금액만 넣으면 뗄 세금과 실수령액이 바로 나옵니다. 입력값은 저장되지 않습니다.
소득세법 제129조 ① 3호(사업소득 3%)·6호 라목(기타소득 20%)과 제84조 3호(기타소득 과세최저한 5만원) 기준입니다. 원천징수세액은 10원 미만을 버립니다. 5월 종합소득세 신고로 정산되므로 최종 세금과는 다릅니다.
3.3%는 어디서 나온 숫자인가
소득세법 제129조 ① 3호가 「원천징수대상 사업소득에 대해서는 100분의 3」이라고 정합니다. 여기에 지방소득세가 소득세의 10%로 따라붙어 0.3%가 더해집니다.
| 구분 | 세율 | 근거 |
|---|---|---|
| 소득세 | 3% | 소득세법 제129조 ① 3호 |
| 지방소득세 | 0.3% (소득세의 10%) | 지방세법 |
| 합계 | 3.3% |
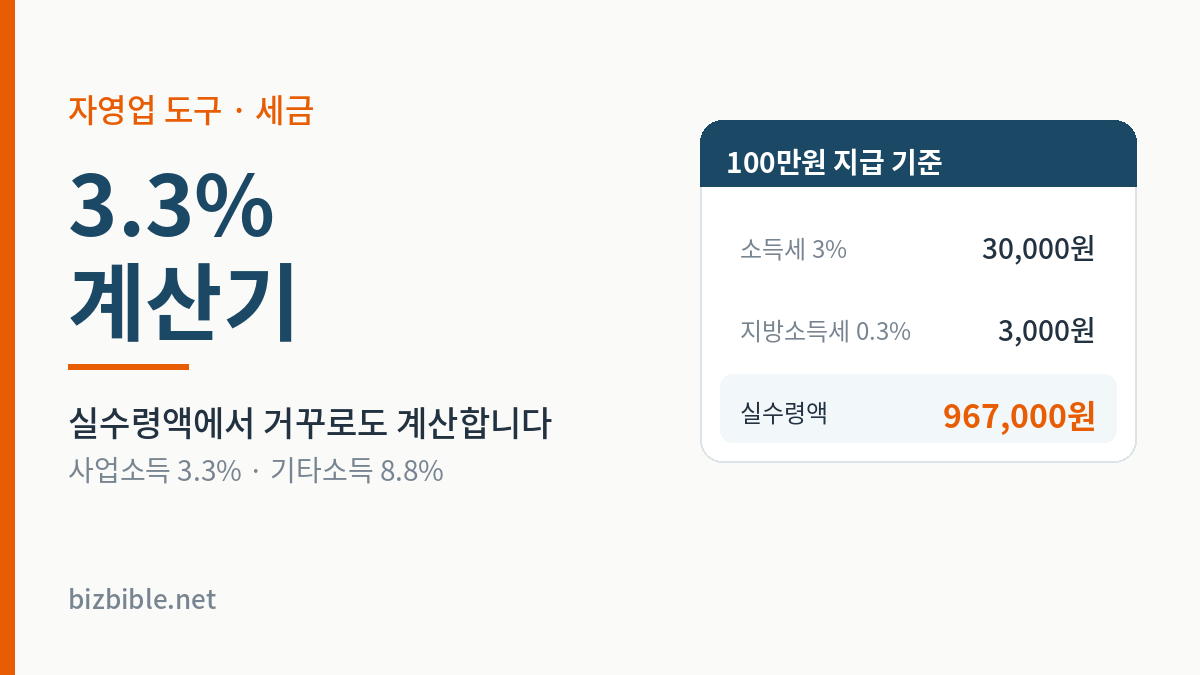
100만원을 지급하면 33,000원을 떼고 967,000원을 줍니다. 뗀 33,000원은 사장님이 다음 달 10일까지 세무서에 냅니다.
3.3%가 아니라 8.8%인 경우
같은 일을 시켜도 계속 반복되느냐 한 번뿐이냐에 따라 소득 구분이 갈립니다.
| 사업소득 (3.3%) | 기타소득 (8.8%) | |
|---|---|---|
| 성격 | 계속·반복적 | 일시적·우발적 |
| 예 | 매달 오는 디자이너, 정기 배달기사 | 일회성 강연, 원고 한 편 |
| 세율 | 지급액 × 3.3% | 지급액 × 8.8% |
| 계산 구조 | 지급액에 바로 3% | 필요경비 60%를 뺀 40%에 20% |
기타소득 8.8%는 「지급액 × 8.8%」로 외우면 편하지만, 실제 계산은 지급액의 40%를 소득금액으로 보고 거기에 20%를 매기는 구조입니다. 0.4 × 0.2 = 0.08, 여기에 지방소득세 0.008을 더해 8.8%가 됩니다.
기타소득은 12만 5천원까지 세금이 0원입니다
소득세법 제84조 3호 — 기타소득금액이 건별 5만원 이하면 과세하지 않습니다. 소득금액은 지급액의 40%이므로, 지급액 125,000원까지가 이 구간입니다. 딱 떨어집니다.
사업소득에는 이 규정이 없습니다. 10만원을 줘도 3,300원을 뗍니다. 소액 일회성 지급은 기타소득이 유리한 이유입니다. 다만 구분은 실제 성격을 따라야지, 세금이 적은 쪽을 고르는 게 아닙니다.
알바를 3.3%로 처리하면 4대보험을 피할 수 있나
가장 많이 받는 질문이고, 답은 아니오입니다.
세금을 3.3%로 뗐다고 그 사람이 프리랜서가 되지 않습니다. 실질이 근로자면 근로자입니다. 출퇴근 시간이 정해져 있고, 사장님 지시를 받고, 우리 가게 도구로 일하고, 근무 장소가 고정돼 있으면 계약서 이름이 무엇이든 근로자로 봅니다.
나중에 그 사람이 퇴직금이나 실업급여를 신청하면 근로복지공단이 실질을 따집니다. 근로자로 인정되면 4대보험이 소급 부과되고, 못 낸 기간의 사업주 부담분을 한꺼번에 냅니다. 여기에 퇴직금·연차수당까지 따라올 수 있습니다.
당장은 아껴 보이지만 몇 년 치가 한 번에 돌아옵니다. 실제로 프리랜서인 관계에만 3.3%를 쓰시는 게 맞습니다.
사장님이 해야 하는 두 가지
- 뗀 세금을 다음 달 10일까지 납부합니다. 원천징수이행상황신고서와 함께 냅니다. 낼 세금이 0원이어도 신고서는 제출합니다
- 지급명세서를 제출합니다. 사업소득은 지급한 달의 다음 달 말일까지 간이지급명세서를 냅니다. 안 내면 가산세가 붙습니다
받는 쪽은 5월 종합소득세 신고로 정산합니다. 3.3%는 미리 떼어 둔 것일 뿐 최종 세금이 아닙니다. 소득이 적은 프리랜서는 대부분 돌려받습니다.
자주 묻는 것
세금계산서를 받으면 3.3%를 떼나요?
안 뗍니다. 상대가 사업자등록을 하고 부가세 포함 세금계산서를 발행하면 원천징수 대상이 아닙니다. 3.3%는 사업자등록 없이 인적용역을 제공하는 경우에 적용됩니다.
떼는 걸 깜빡했습니다
원천징수 의무는 사장님에게 있어서, 안 뗐어도 사장님이 냅니다. 원천징수납부지연가산세가 별도로 붙습니다. 늦었더라도 빨리 신고·납부하는 편이 가산세가 적습니다.
일용직 알바는 3.3%인가요?
아닙니다. 일용근로자는 근로소득이고 세율이 다릅니다. 소득세법 제129조 ① 4호 단서가 100분의 6으로 정하고 있습니다. 여기에 근로소득공제와 세액공제가 붙어 하루 15만원까지는 세금이 나오지 않습니다.
직접 확인하실 곳
- 홈택스 — 원천세 신고와 지급명세서 제출
- 소득세법 제129조 — 원천징수세율 원문
- 국세청 — 소득 구분 상담
함께 보면 좋은 글
- 원천징수이행상황신고서 — 다음 달 10일에 내는 그것
- 종합소득세 신고 — 5월에 정산합니다
- 4대보험 요율 — 근로자로 처리하면 이만큼입니다
- 근로기준법 5인 미만 — 근로자인지 아닌지가 갈리는 지점
이 3.3% 계산기는 소득세법 제129조 ①과 제84조 3호 원문을 기준으로 만들었습니다. 원천징수는 미리 떼어 두는 것이고 최종 세금은 5월에 정해집니다.